2026 年提前还房贷的人扎堆,银行排队一个月起步。原因很实在:存量房贷利率普遍还在 4% 以上,而理财收益掉到 1.5%-2.5%。一边钱生不出钱,一边利息哗哗流——提前还贷成了普通人最稳的"无风险收益"。但有人盲目操作反而亏了,决定前先算清这三笔账。
第一笔账:违约金
先翻你的贷款合同,或打银行客服问清楚:
- 多数银行:正常还款满 12 个月后提前还,免违约金
- 未满 12 个月就还:按剩余本金的 1%-3% 收违约金(各银行不同)
- 也有银行从 2026 年 5 月起取消了违约金
放款没满一年就抢着结清,违约金可能吃掉省下的利息——这笔账先算。
第二笔账:还款进度(什么时候还最值)
- 等额本息(大多数人选的):前 10 年利息占比最高,总年限前 1/2 提前还最划算;还款过半后,月供大部分是本金,省息很少
- 等额本金:前 5 年提前还最值,越往后价值越低
一句话:还贷越早期,提前还越划算;还到后半程,就没太大必要了。
第三笔账:利率差(最关键)
什么情况适合提前还:
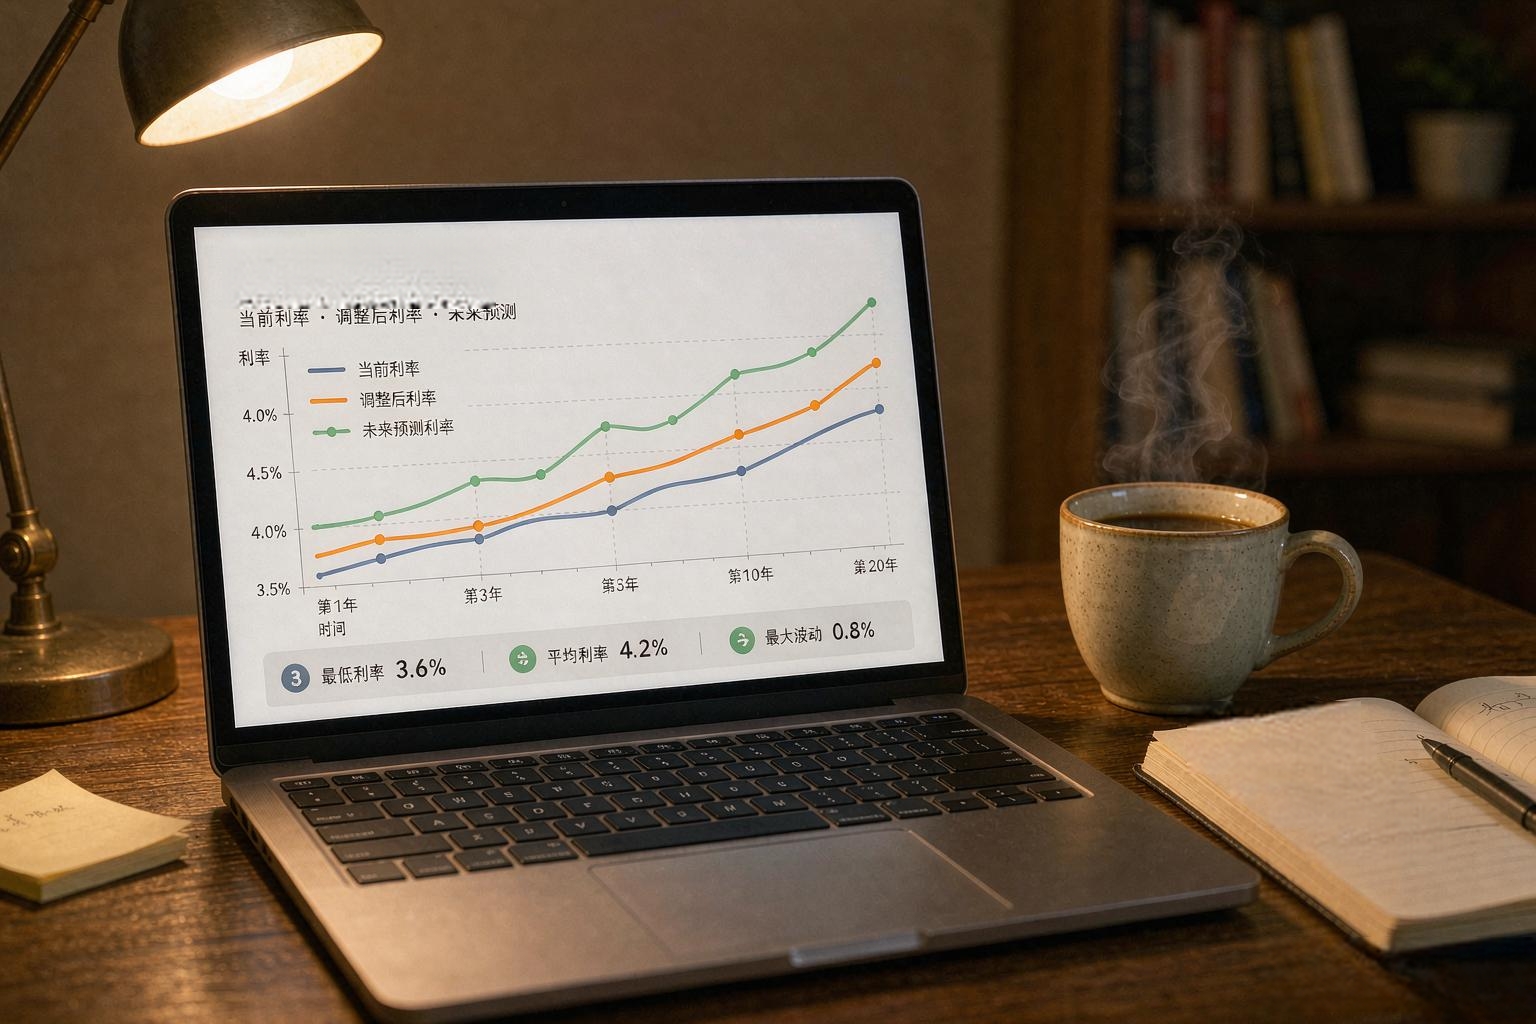
- 房贷利率 ≥4.2%,手里有闲钱,没有更好投资渠道
- 理财收益跑不赢房贷利率(现在普遍如此)
什么情况不建议:
- 公积金贷款(五年以上利率约 2.6%)——这是你能借到的最便宜的钱,别急着还
- 房贷利率低于 3%,且能找到更高收益的稳健投资
- 现金流紧张——任何时候都别掏空应急金,留足 3-6 个月家庭开支
还的时候怎么选?记住这个差距
提前还款时通常有两个选项,差别巨大:
- 月供不变、缩短年限:省利息最多
- 年限不变、减少月供:压力变小,但省息少
以贷款 100 万、30 年、利率 3.1%,还款 2 年后提前还 20 万为例:选缩短年限,总利息少付约 28 万;选减少月供,只少付约 11 万。差距近 3 倍。
优先选"缩短年限",本质是砍掉剩余本金生息的时间。
最后提醒
- 别用消费贷、经营贷置换房贷——银行认定违规,信用受损得不偿失
- 提前还贷要先预约,部分银行排队一两个月,预留时间
- 央行把这种现象定义为"居民主动适度去杠杆",合理,但量力而行
一句话:房贷利率高、还款在前期、有闲钱不差应急金的,提前还划算;利率低、现金流紧的,别跟风。本文不构成投资建议,自己算清三笔账再决定。你打算提前还贷吗?评论区聊聊。关注我,下期讲银发经济普通人怎么抓。