逛超市看瓶装水货架,很多人都会心生疑惑:一元平价水随处可见,百岁山却常年标价3元。大部分消费者会优先选择农夫山泉、冰露这类高性价比大众品牌,毕竟水看上去都大同小异。可唯独百岁山,稳稳站在高端价位。历经十余年行业洗牌,不少竞品在价格混战里出局,百岁山几乎从不主动降价,凭什么牢牢坐稳天然矿泉水头部?
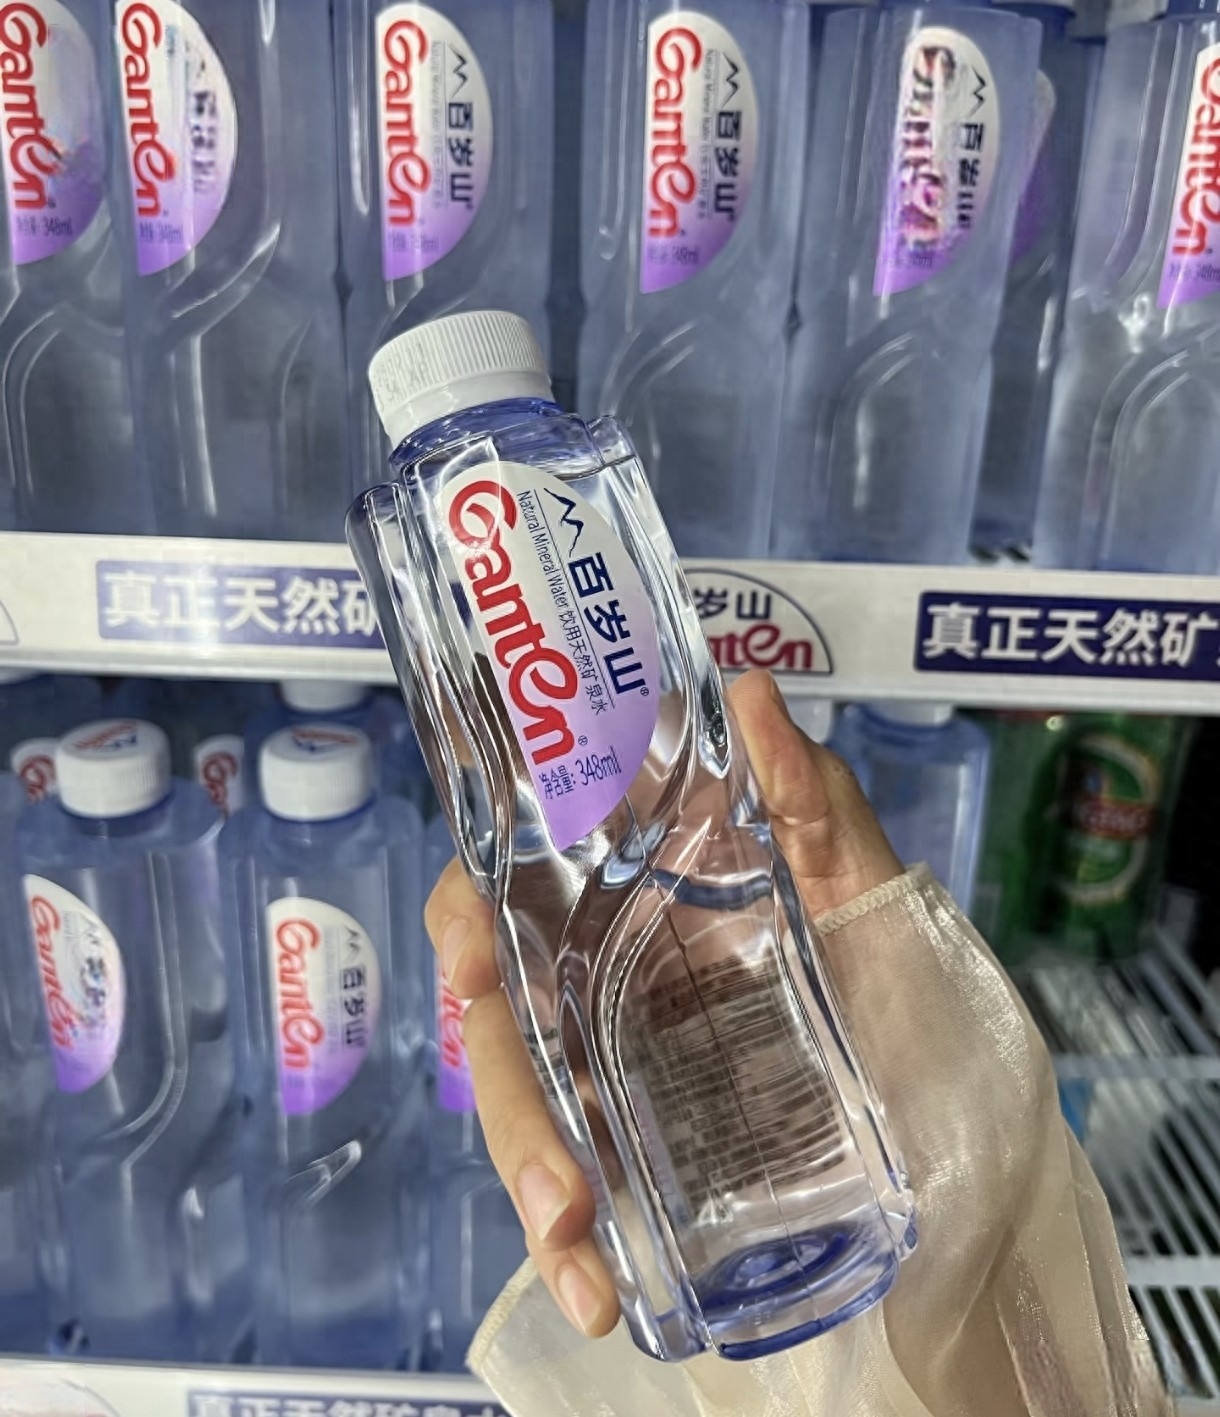
国内瓶装水市场竞争早已白热化。2000年后各大巨头掀起价格战,农夫山泉依靠一元装抢占市场,怡宝、康师傅靠着高密度铺货扩大份额。数据显示,2023年国内瓶装水整体市场规模2800亿元,行业前五品牌拿下近八成市场份额。就在这场惨烈厮杀当中,百岁山走出了一条与众不同的路:不靠降价促销,拿下天然矿泉水赛道将近八成份额。也就是说市场上每五瓶天然矿泉水,就有四瓶出自百岁山。
故事要追溯至上世纪80年代。周敬良34岁操盘怡宝,打造出国内第一瓶纯净水,迅速站稳市场。1992年他离开怡宝创立景田,早期同样跟随潮流售卖平价饮用水。在“孙杨广告”大火之前,百岁山和娃哈哈、农夫山泉在终端冷柜激烈竞争。等到消费升级到来,越来越多都市人愿意为品质买单,周敬良抓住转型机遇:想要跳出红海竞争,就必须打造稀缺性,走出差异化路线。
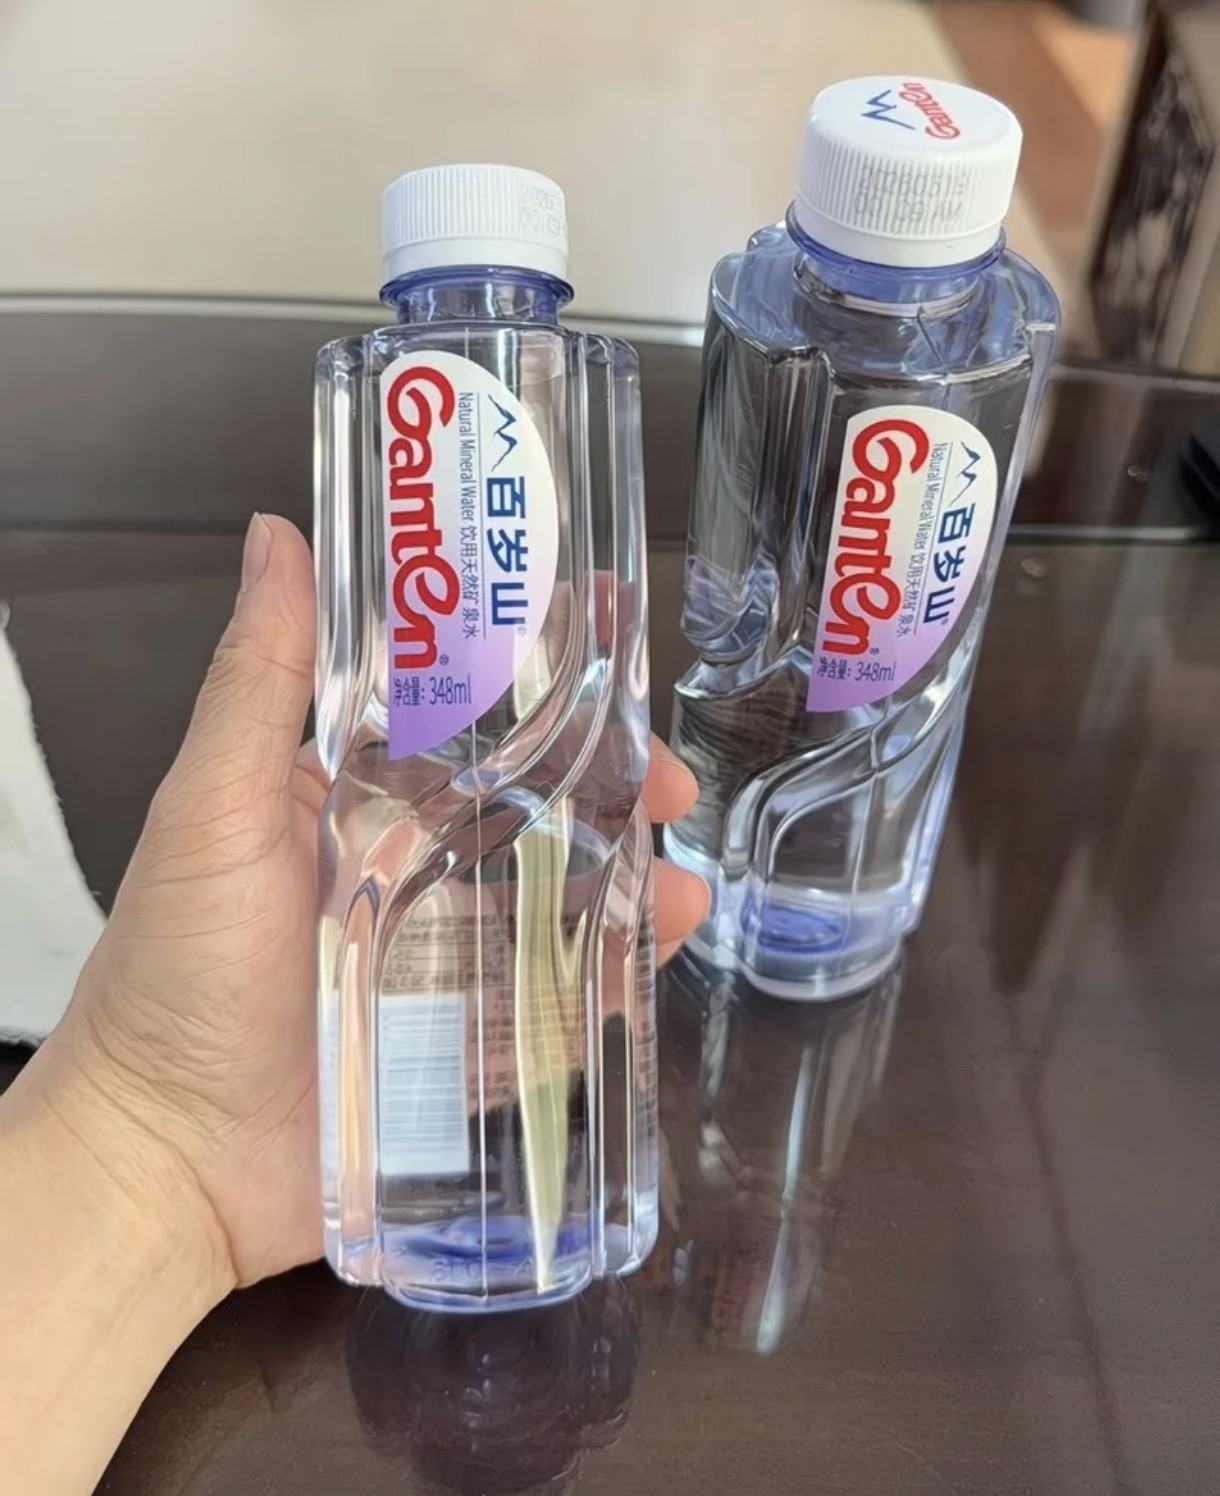
2004年百岁山正式问世,彼时市面上瓶装水大多定价1‑2元。百岁山直接定出3元售价,当时业内普遍并不看好。但它走的是长期布局路线,在全国各地勘探开采水源,水源筛选标准严苛。以广东罗浮山厂区为例,钻井深入地下160多米花岗岩裂缝取水。地下水经过数十年、上百年岩层渗透循环,天然富含偏硅酸、锶、钙等矿物质。
天然矿泉水属于矿产资源,开采证审批往往就要4‑5年,还不一定能够获批。这就让百岁山的成本,和普通地表水、过滤纯净水拉开差距,取水逻辑对标依云。法国依云取自阿尔卑斯深层水源,依靠天然矿物过滤成为国际高端水;新西兰Antipodes依托火山岩水源,凭借稀缺属性成功打开海外市场。
除水源禀赋,营销塑造也构筑起百岁山高端形象。2013年欧式古堡广告推出,“水中贵族”标签深入人心。体育赛事、欧洲豪门俱乐部都能看见百岁山的身影,潜移默化塑造高端认知。放眼海外,斐济水通过明星合作、格莱美赞助绑定高端场景,拉高消费者心理价位。这也印证一个道理:塑造高端心智,往往比改善口感更加重要。
不过高价策略并不是万全之策。2024年农夫山泉推出一元矿泉水,迫使全行业承压,百岁山线下零售价降到2.6元,线上甚至低至2元出头。不少老顾客质疑,如果可以降价,那所谓高端会不会只是营销噱头?价格波动并不是百岁山独有的难题。元气森林曾经乘着风口快速扩张,后来受竞品冲击业绩下滑。反观曾经对标百岁山的昆仑山矿泉水,定价4元以上,最终没能守住市场。
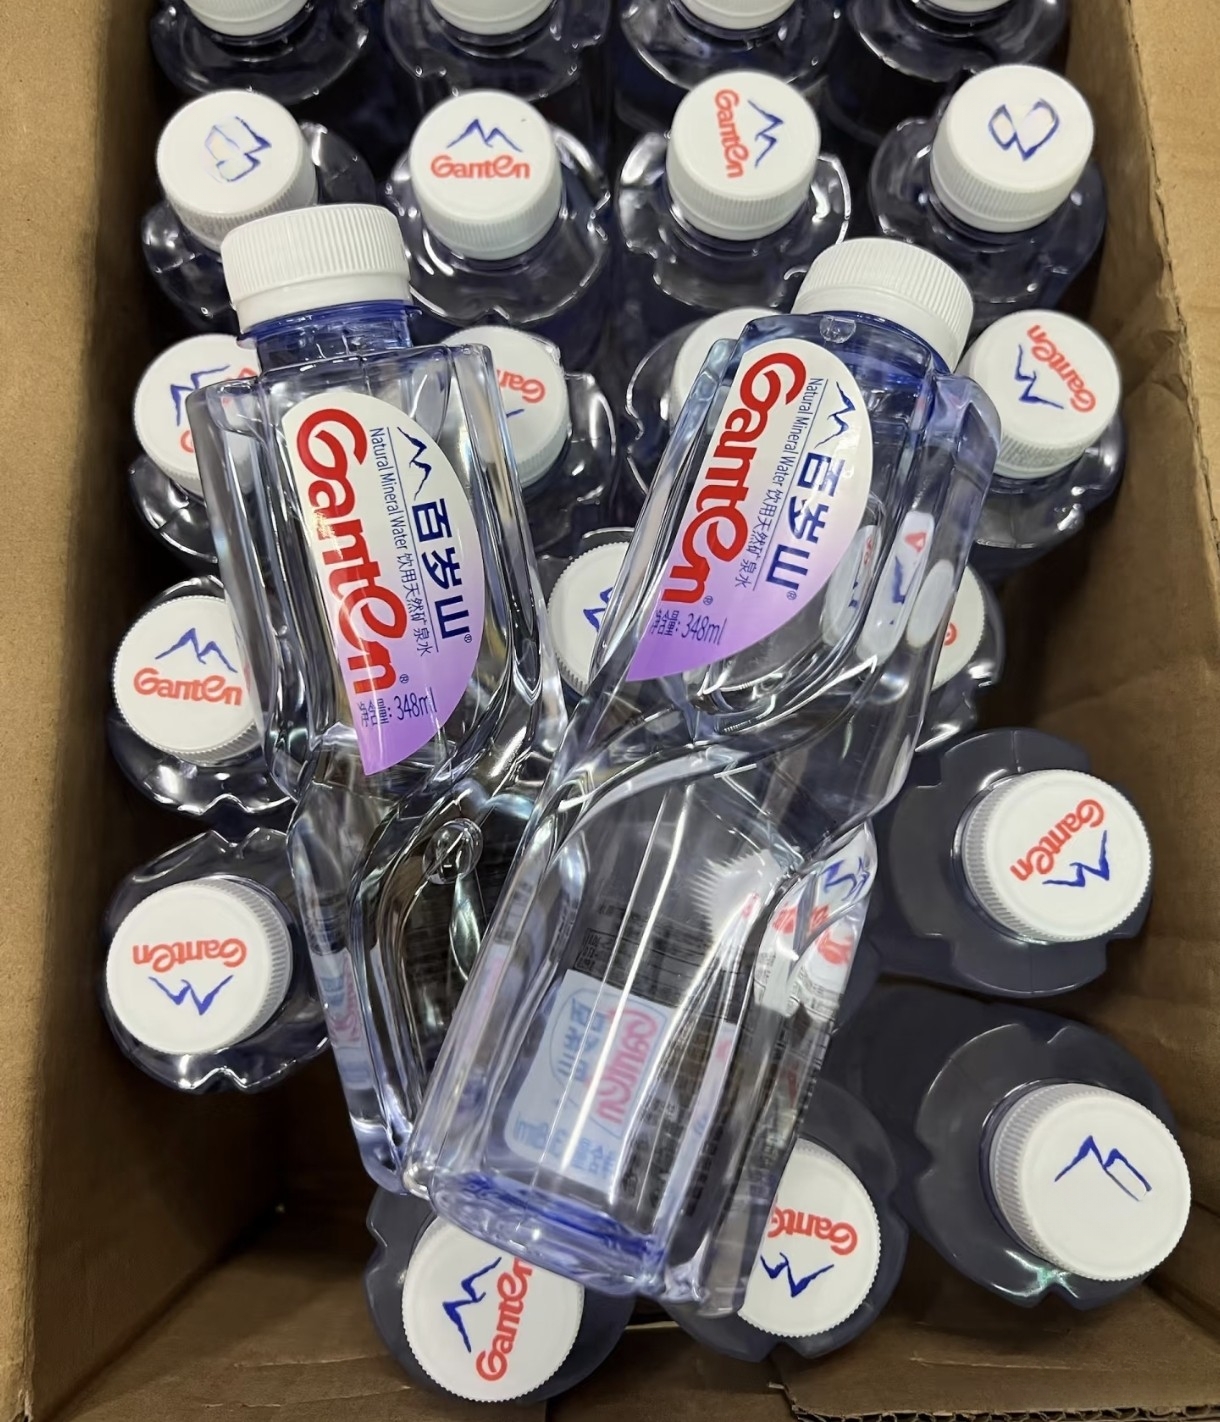
两者差距就在于,百岁山连续十多年深耕水源建设、打造品牌认知,变成宴会、商务场合的默认选择,而不只是一瓶卖得贵的水。
长久以来百岁山始终聚焦矿泉水主业;农夫山泉、怡宝却不断布局果汁、茶饮等多条产品线,依靠多品类对冲经营风险。单一赛道也暗藏隐患,如果瓶装水整体需求下滑,行业遭遇危机,这种模式就会承受巨大压力。
如今新玩家接连入局矿泉水赛道,胖东来、东方甄选凭借价格优势抢占渠道,元气森林依靠创新口味吸引年轻群体。虽然短期内很难撼动百岁山地位,但未来几年新一轮价格战、定位之争在所难免。如果百岁山持续夯实水源布局,适度扩充新品类,还有机会守住高端优势;一旦市场风向转变,固守高价策略,就会限制自身增长。
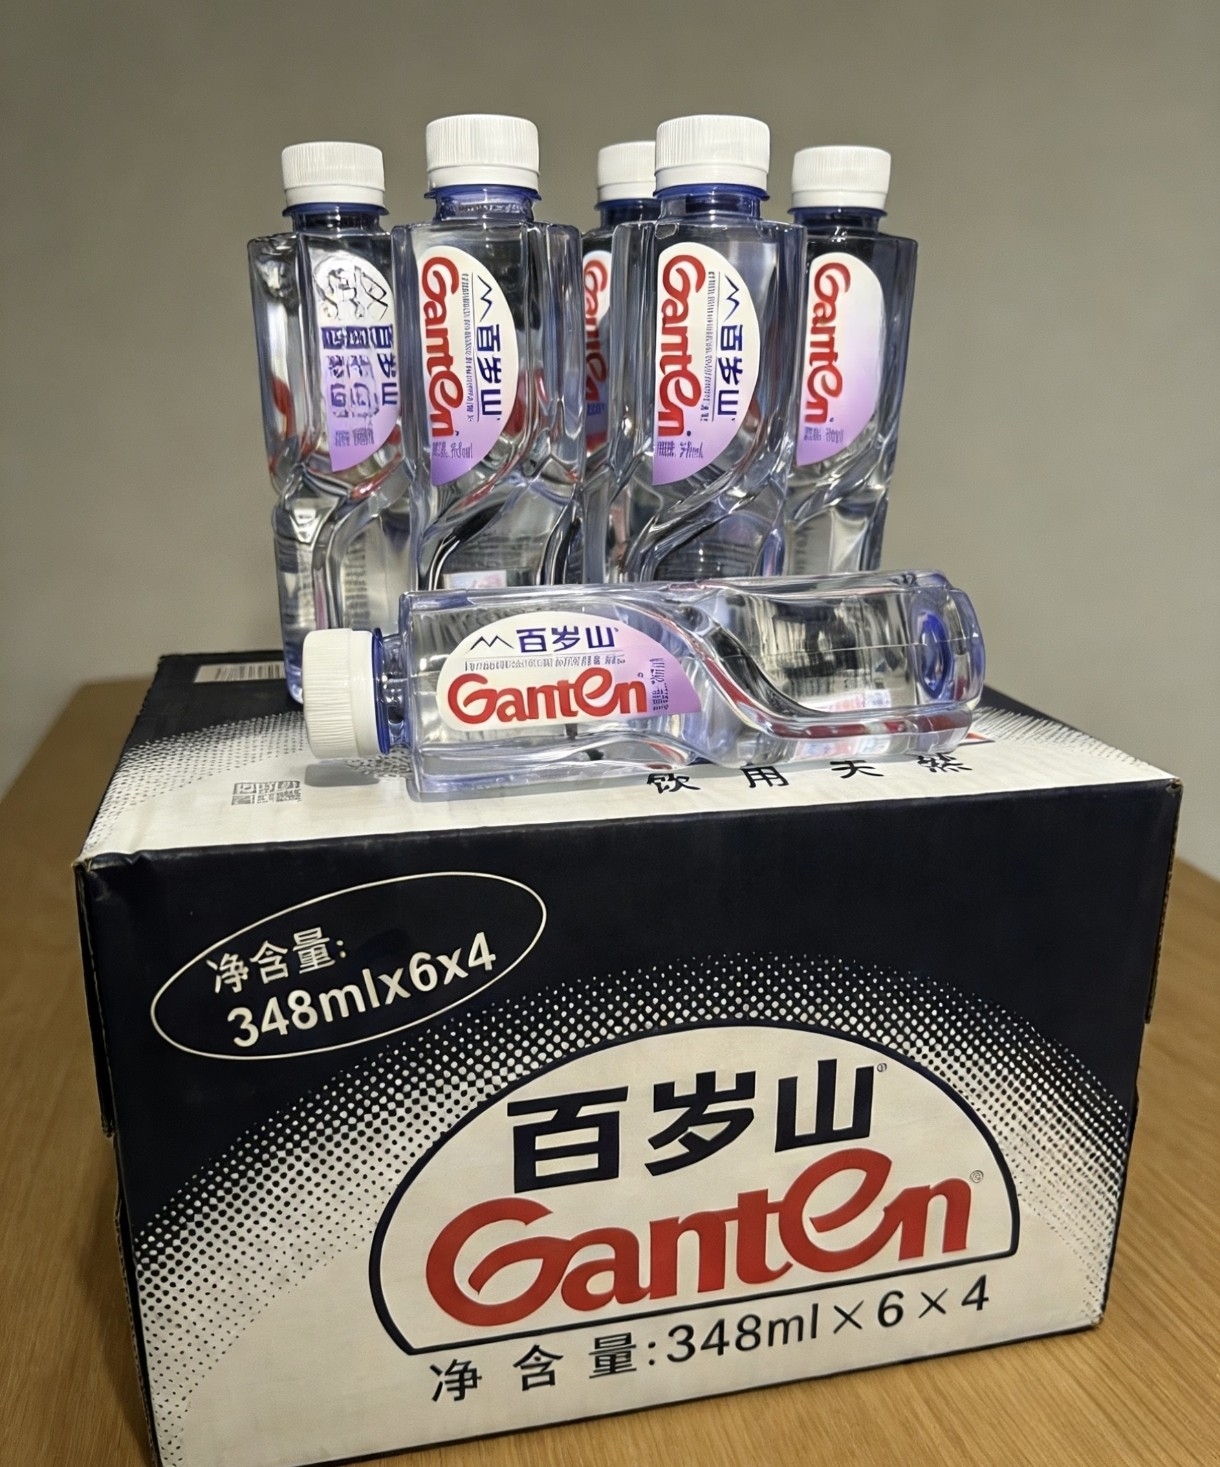
对于普通消费者来说,百岁山算不算贵族水每个人都有自己的答案。有人看重质感,有人追求实惠。回望行业历程,二十年深耕一个赛道,已经让百岁山成为国内高端矿泉水的代名词,就算价格有所浮动,积累下的品牌壁垒很难被轻易赶超。