
2026年开年以来,A股市场结构性分化愈演愈烈,一边是AI、算力、人形机器人等热门赛道股价飞天,一边是传统行业、周期龙头、高股息蓝筹被资金遗忘,股价一路阴跌不止。截至2月20日收盘,一批行业龙头、央企国企、优质民企的股价,已经跌至近十年历史底部区间,估值跌破净资产、股息率远超理财收益,安全边际拉满,成为抄底资金眼中的“价值洼地”。
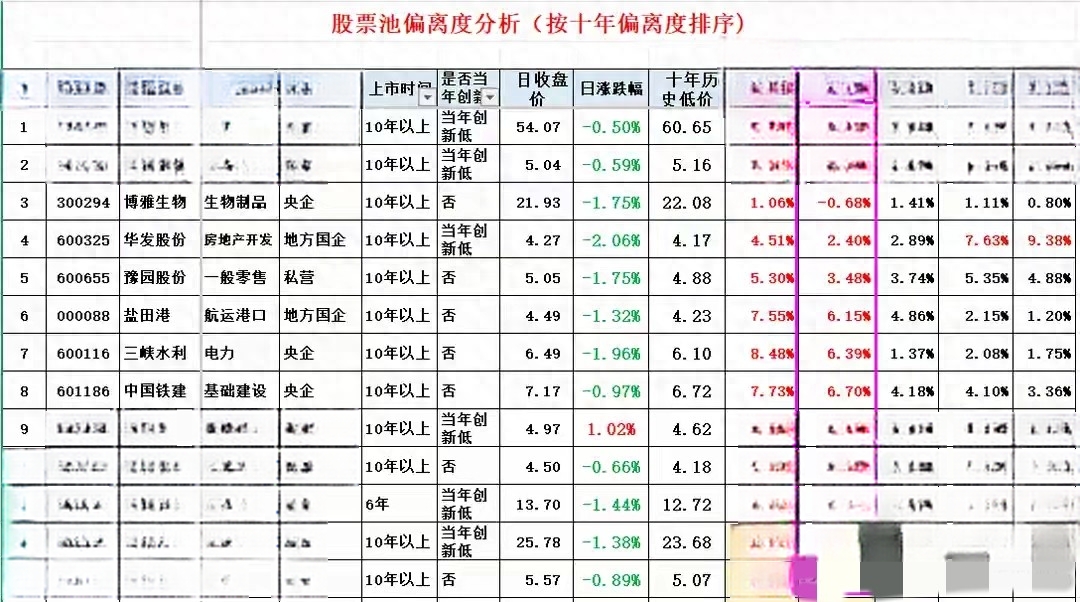
对于左侧交易、喜欢抄底的投资者来说,股价跌到底部意味着风险释放充分、长期回报空间打开,但同时也暗藏“价值陷阱”。本文筛选出13家股价处于近十年历史底部的公司,覆盖银行、基建、能源、消费、制造等领域,梳理基本面、估值水平、核心逻辑与潜在风险,帮你避开陷阱、找准真正的底部机会。
一、抄底前必看:真底部≠假便宜,三大筛选标准
在梳理名单前,先明确核心筛选逻辑,拒绝“越抄越套”:
1. 股价与估值双底:股价处于2016-2026年十年区间10%分位以内,PE、PB处于行业历史极低水平,多数破净;
2. 基本面无硬伤:非ST、非退市风险股,主业稳定、现金流健康,连续多年分红,无重大财务造假、债务暴雷风险;
3. 行业地位稳固:多为行业龙头、央企国企,市占率领先,具备政策兜底、需求刚性支撑,不是夕阳产业里的边缘公司。
符合以上标准,才是“跌出来的机会”,而非“跌不完的陷阱”。
二、13家近十年底部公司全梳理(2026.2.20)
1. 交通银行(601328)- 银行板块破净龙头
- 股价状态:股价6.65元,处于近十年绝对底部,PB仅0.52倍,全行业最低估值之一;
- 核心亮点:国有大行,资产质量稳健,股息率高达6.9%,连续多年高分红,“中特估”核心标的;
- 潜在逻辑:经济企稳利好银行资产修复,高股息吸引长线资金,向下空间几乎封闭。
2. 大秦铁路(601006)- 重载铁路现金牛
- 股价状态:股价5.07元,跌至2016年以来新低,PB0.61倍,估值腰斩;
- 核心亮点:国内重载铁路绝对龙头,煤炭运输刚需,现金流比银行还稳,股息率6.8%,连续12年分红;
- 潜在逻辑:煤电需求稳定,公路治超利好铁路运输,估值修复可期。
3. 中国能建(601868)- 基建新能源双轮驱动
- 股价状态:股价2.39元,十年低位,总市值近千亿,PB仅0.91倍,破净央企;
- 核心亮点:全球能源基建龙头,兼具传统基建与新能源业务,政策加持下订单充足;
- 潜在逻辑:新基建投资加码,新能源运营业务贡献稳定利润,低价低估值易吸引资金关注。
4. 海螺水泥(600585)- 水泥行业绝对龙头
- 股价状态:股价处于近十年底部,PB≈0.63倍,历史最低估值区间;
- 核心亮点:水泥行业龙头,成本控制能力行业第一,库存低位,现金流充裕;
- 潜在逻辑:地产政策松绑、基建发力带动水泥需求,周期底部反转预期强。
5. 中国平安(601318)- 保险板块估值底
- 股价状态:股价65.29元,近十年低位,PE8.43倍,地产风险出清;
- 核心亮点:综合金融龙头,寿险改革见效,银保渠道发力,股息率5.6%,下跌保护充足;
- 潜在逻辑:人口老龄化带动养老险需求,利率边际改善利好投资端,业绩重回增长。
6. 河钢股份(000709)- 钢铁板块绩优低价股
- 股价状态:股价2.39元,十年底部,PB0.48倍,严重破净;
- 核心亮点:华北钢铁龙头,业绩稳步增长,受益于钢铁行业供给侧改革,原材料成本下行;
- 潜在逻辑:基建、制造业复苏带动钢铁需求,估值修复空间大。
7. 浙商银行(601916)- 高股息城商行
- 股价状态:股价2.96元,十年低位,PB0.46倍,估值低于行业均值50%;
- 核心亮点:江浙地区优质城商行,资产质量优于全国性银行,股息率超5%,北向资金加仓;
- 潜在逻辑:区域经济活跃,信贷需求复苏,估值错杀后修复概率高。
8. 中国石化(600028)- 油气巨头低价兜底
- 股价状态:股价6.37元,近十年底部区间,PB0.93倍,破净蓝筹;
- 核心亮点:国内成品油、化工龙头,业绩稳健,股息率超5%,抗周期能力强;
- 潜在逻辑:国际油价企稳,化工品价格回升,消费复苏带动成品油需求。
9. 华侨城A(000069)- 文旅地产央企
- 股价状态:股价2.64元,十年新低,PB0.46倍,严重破净;
- 核心亮点:央企背景,文旅+地产双主业,核心地段资产优质,债务风险可控;
- 潜在逻辑:地产政策持续松绑,文旅消费复苏,资产重估空间大。
10. 上海建工(600170)- 长三角基建龙头
- 股价状态:股价2.88元,近十年底部,PB0.81倍,破净基建股;
- 核心亮点:上海本地基建龙头,订单充足,受益于长三角一体化、城市更新政策;
- 潜在逻辑:基建投资加码,装配式建筑、新能源基建业务打开增长空间。
11. 永泰能源(600157)- 能源转型低价股
- 股价状态:股价1.63元,十年低位,PB0.76倍,低价低估值;
- 核心亮点:煤炭+新能源双主业,债务重组完成,现金流改善,业绩扭亏为盈;
- 潜在逻辑:能源价格稳定,新能源业务放量,困境反转预期明确。
12. 中远海发(601866)- 航运物流龙头
- 股价状态:股价2.61元,近十年底部,PB1.12倍,估值处于历史低位;
- 核心亮点:全球航运租赁、物流服务龙头,受益于航运周期复苏,订单稳定;
- 潜在逻辑:外贸回暖、航运需求回升,业绩弹性大。
13. 金隅集团(601992)- 水泥+地产双主业
- 股价状态:股价2.00元,十年新低,PB0.53倍,严重破净;
- 核心亮点:京津冀水泥龙头,央企背景,兼具地产、建材业务,政策兜底;
- 潜在逻辑:京津冀协同发展、地产纾困政策落地,业绩与估值双击。
三、抄底底部股:三大核心优势,为什么现在值得关注?
1. 风险释放充分,向下空间有限
这批公司股价跌穿十年底部,利空几乎出尽,业绩、政策、资金层面的负面预期已充分反应,再大幅下跌的概率极低,对于长线资金来说,是“输时间不输钱”的布局机会。
2. 高股息兜底,长期回报可观
13家公司中,多数股息率超5%,远超银行定存、理财收益,部分甚至接近7%。对于追求稳健收益的投资者,持有吃分红就能跑赢通胀,即便股价不涨,长期复利也十分可观。
3. 政策与周期共振,估值修复可期
当前经济复苏、政策托底是主基调,基建、地产、银行、能源等板块均受益于政策利好。这批底部龙头多为“中特估”核心标的,兼具周期反转与价值重估逻辑,一旦资金回流,估值修复空间巨大。
四、抄底必避坑:这4大风险,一定要警惕
1. 周期底部持续时间超预期
钢铁、水泥、航运等周期股,底部可能持续1-2年,抄底后需耐得住寂寞,不要指望短期暴涨;
2. 行业需求长期下滑
避开完全依赖传统地产、无转型逻辑的公司,优先选择有新能源、新基建、高端制造转型的标的;
3. 流动性不足
部分低价股成交量低迷,买入容易卖出难,优先选择总市值超百亿、日均成交额超亿元的标的;
4. 基本面恶化
时刻关注公司业绩、债务、分红情况,一旦出现连续亏损、债务违约、分红中断,及时止损。
五、抄底实操策略:如何布局十年底部股?
1. 分批建仓,不一次性满仓
底部不言底,采用“金字塔建仓法”,越跌越买,摊薄成本,避免抄在半山腰;
2. 分散配置,不押单一行业
将资金分散到银行、基建、能源、消费等不同行业,降低单一板块风险;
3. 长线持有,拒绝短线博弈
底部股修复需要时间,以半年、一年为周期持有,不要被短期波动影响;
4. 紧盯信号,顺势而为
关注成交量放大、政策利好、业绩预增等反转信号,右侧加仓提升收益。
六、写在最后:底部是机会,更是耐心的考验
股市里有句老话:“好股不怕跌,跌透是机会”。2026年2月,这13家公司股价跌至近十年底部,不是因为公司不行,而是市场情绪、资金偏好、周期波动带来的错杀。
对于喜欢抄底的投资者来说,这是十年一遇的布局窗口。但抄底不是盲目赌运气,而是基于基本面、估值、行业逻辑的理性布局。守住优质龙头、分批建仓、长线持有,时间终将给底部布局者丰厚的回报。
记住:真正的财富,都是在别人恐惧时买入,在别人贪婪时卖出。这批十年底部的优质公司,或许就是下一轮行情的“压舱石”。