报告:《2026全球人工智能展望报告》
解读:三个皮匠报告
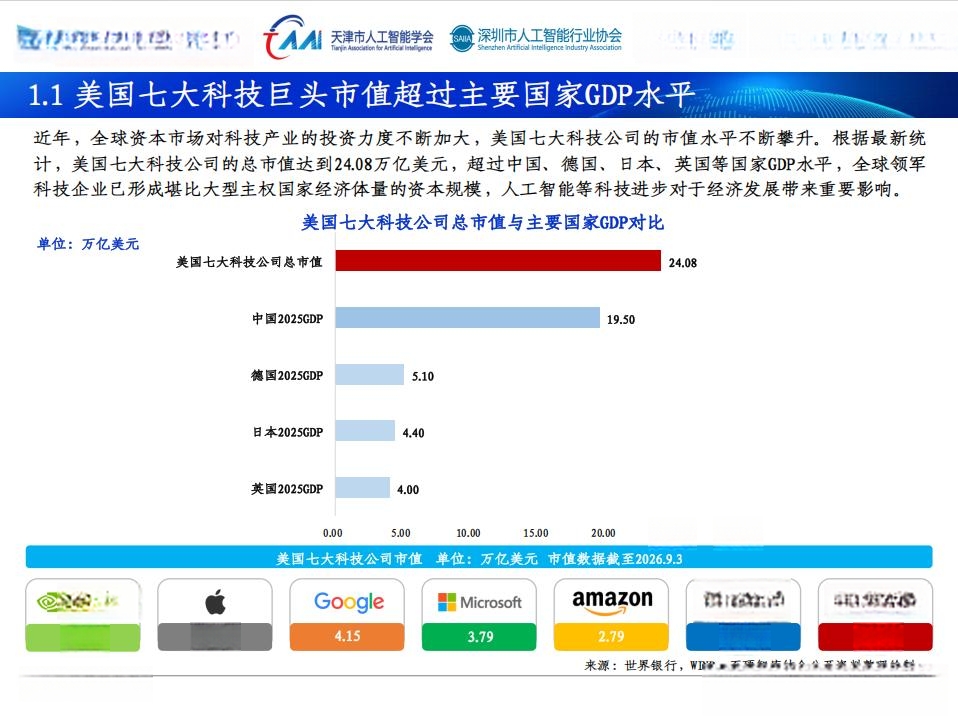
24.08万亿美元。这是美国七大科技公司的总市值。英伟达5.51万亿、苹果4.79万亿、谷歌4.15万亿、微软3.79万亿、亚马逊2.79万亿、Meta 1.56万亿、特斯拉1.49万亿。
这个数字意味着什么?
超过了中国2025年GDP(19.5万亿美元)、德国GDP(5.1万亿美元)、日本GDP(4.4万亿美元)的总和。
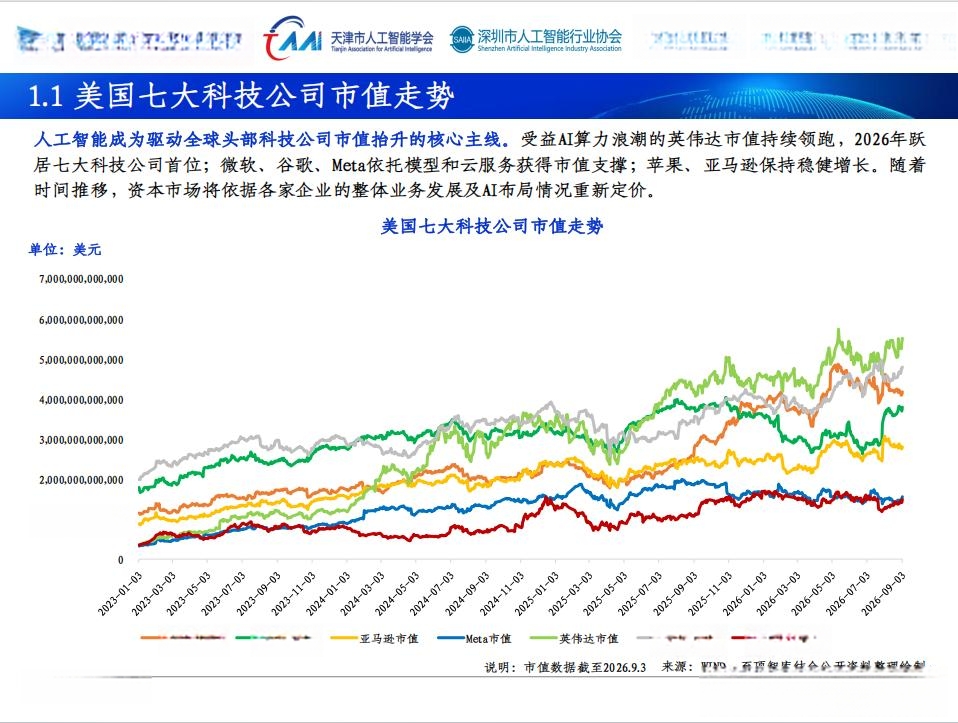
深圳市人工智能行业协会、至顶智库联合发布的《2026全球人工智能展望报告》,用这组数据揭示了一个根本性变化:AI已经成为驱动全球头部科技公司市值抬升的核心主线,全球领军科技企业已形成堪比大型主权国家经济体量的资本规模。
01 Token经济:从生产到消费的完整链路
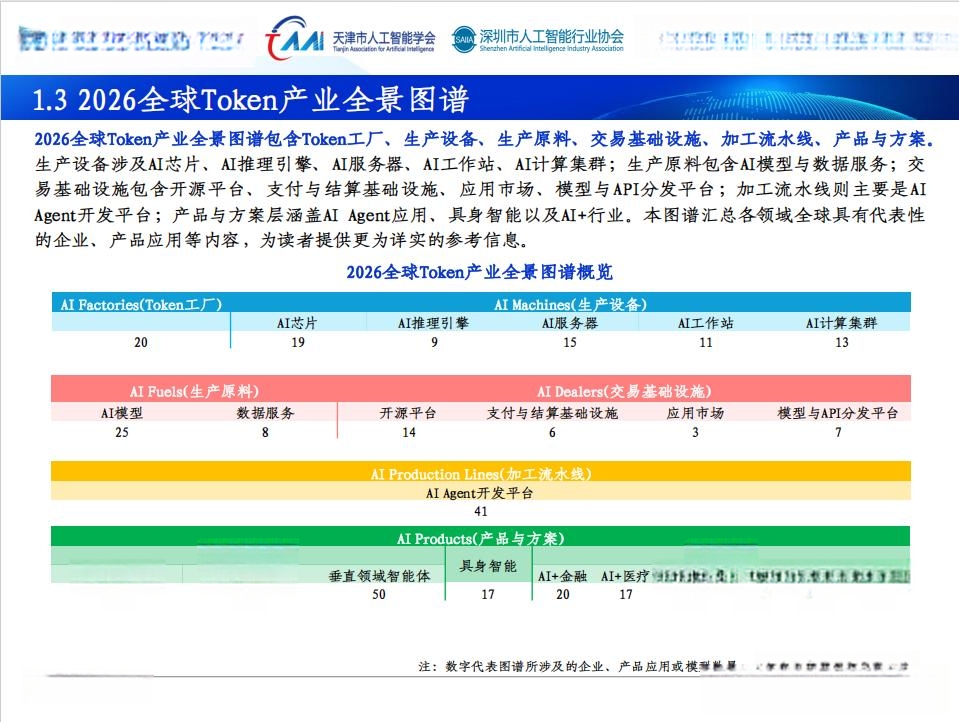
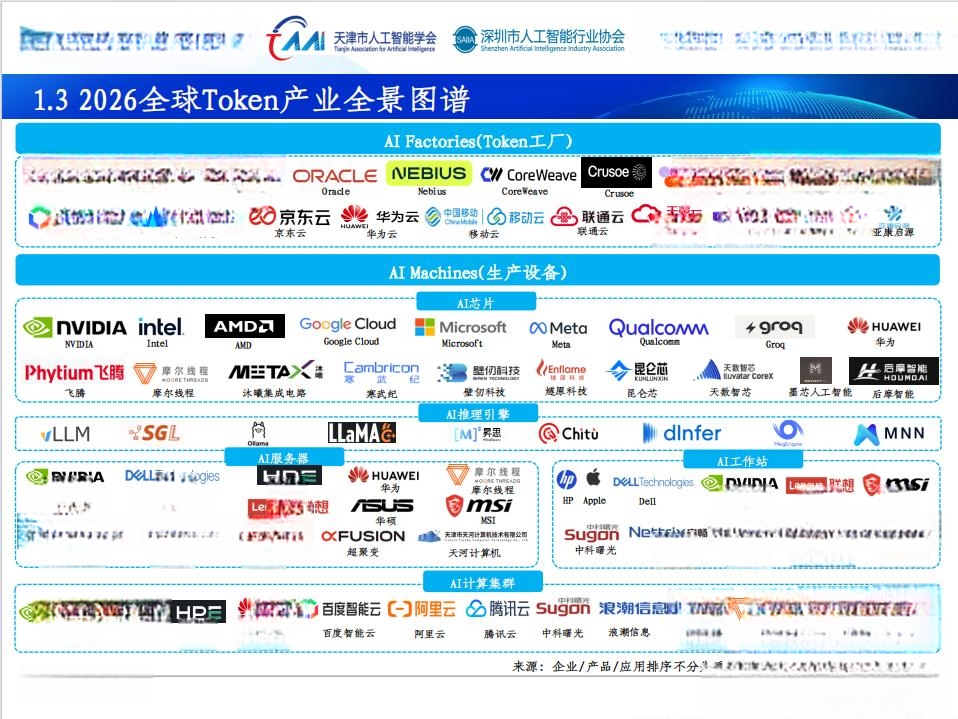
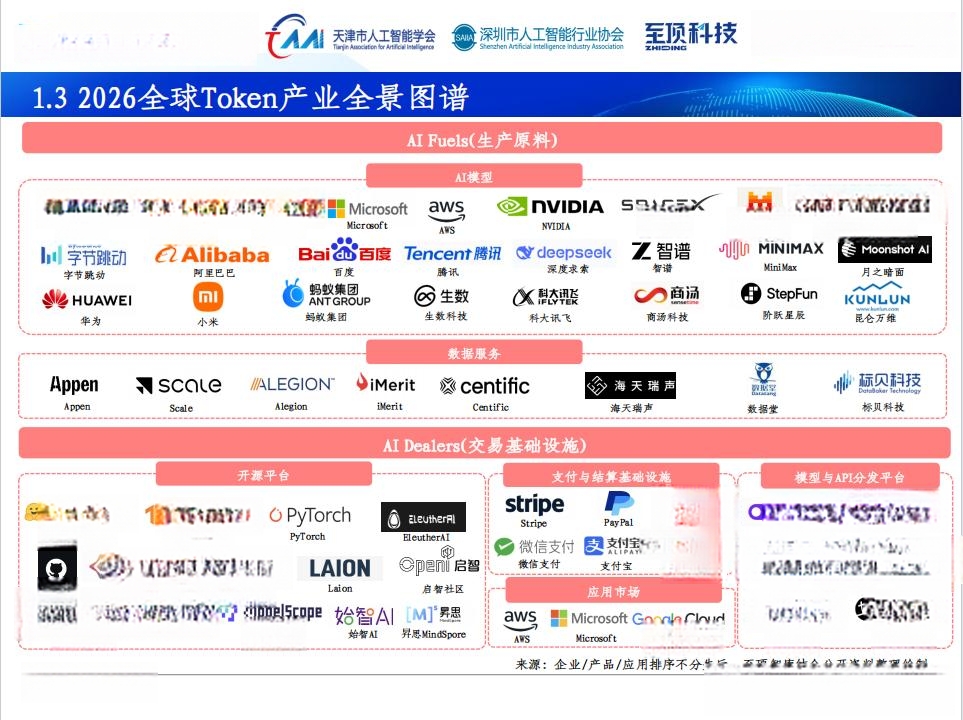
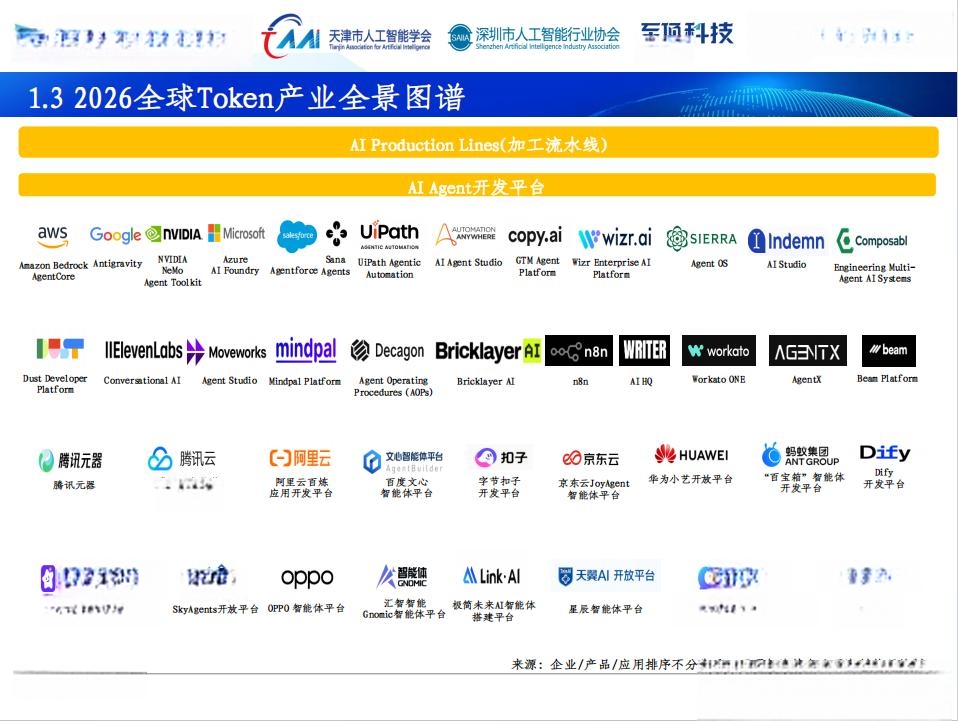
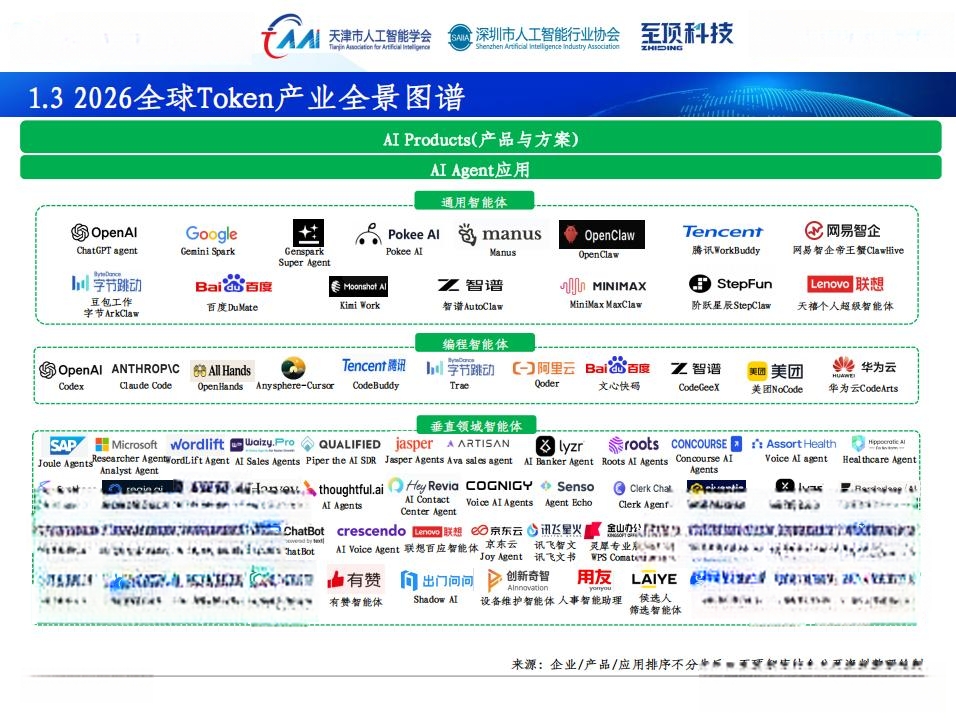
报告提出了一个全新的分析框架:Token经济全景图。
Token从上游算力成本端到下游场景消费端,最终形成业务价值的流转路径。这条链路分为三层:
上游:Token工厂。 制造Token,决定单位Token生产成本。核心参与者包括云厂商、算力集群、自建智算中心、算力租赁服务商。
中游:Token流通与定价。 算力封装为标准化Token服务。基础模型厂商、MaaS平台、API聚合网关、Token工厂构成主体。商业模式包括按输入/输出Token差异化计价、套餐订阅、智能路由调度。
下游:Token消费。 消耗Token,把模型推理转化为业务价值。C端应用场景包括内容创作、聊天助手、搜索问答;B端应用场景包括企业办公、电商营销、金融风控、工业制造。
Token经济的本质,是AI生产力从“算力”到“价值”的完整传导链路。
02 智能体爆发:7940万个“数字员工”正在上岗
2026年,全球活跃智能体数量预计达到7940万个。而2025年,这个数字还只是2860万个。
一年时间,增长178%。
IDC预测,到2030年,全球活跃智能体数量将达到22.16亿个,年复合增长率139%。
智能体的爆发,正在带动Token及算力需求激增。报告预测,2026年我国Token年消耗量将达到10亿亿,到2030年将超过3500亿亿。
为什么?因为智能体需要持续进行任务规划、长上下文读取、检索、工具调用、结果校验和失败重试,形成多轮模型调用。智能体单次任务的Token消耗可达普通对话数十倍,复杂场景更高。
从算力需求结构来看,推理算力需求将远远超过训练算力,预计2029年我国推理算力市场占比将达到80%。
03 Harness工程:AI工程的第三阶段
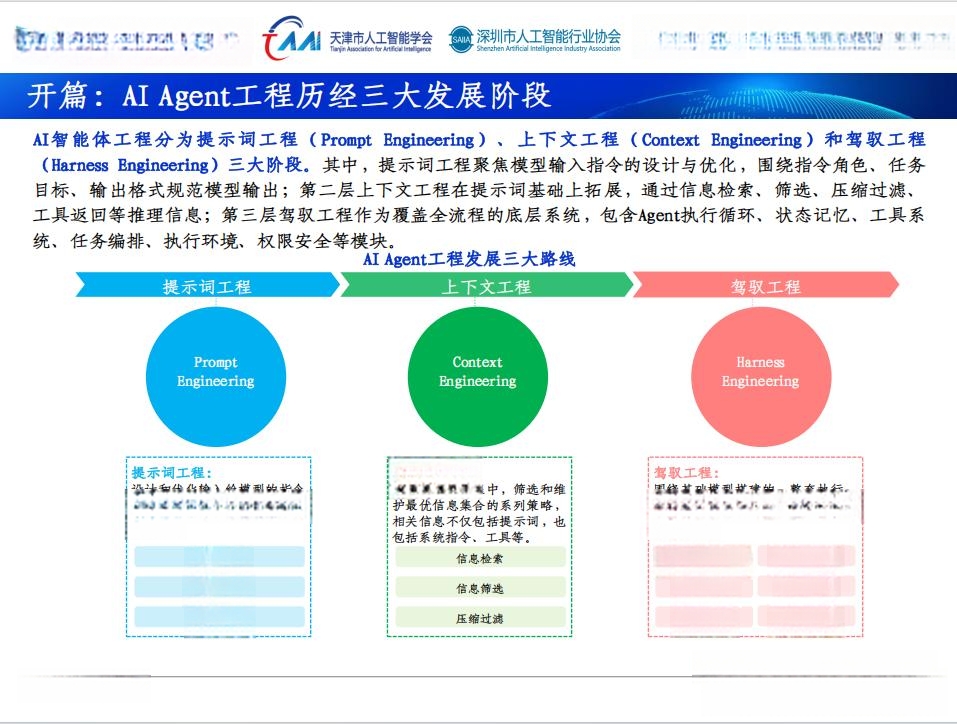
报告提出了一个关键判断:AI工程范式正经历三阶段演进。
2022-2024年:提示词工程。 核心是优化单次模型调用的输入质量。
2025年:上下文工程。 开发者不再仅关注“如何写提示词”,而是思考“每一步该向模型提供什么上下文”。
2026年:驾驭工程(Harness Engineering)。 伴随智能体自主执行能力的持续升级,AI工程开始迈入Harness工程阶段。
Harness工程关注的是“如何让智能体做得更稳”,即为自主AI智能体构建一套完整可控的运行环境,通过标准化约束、工具编排、校验闭环与反馈机制,保障智能体在生产环境中稳定执行任务。
Anthropic的对比实验直观验证了这一价值:同一个模型、同一句提示词,以简单方式运行20分钟耗费9美元,核心功能完全无效;而以完整Harness运行6小时耗费200美元,却交付了真正可用的产品。
据研究,同一模型不变,仅优化Harness,编程任务成功率从42%提升至78%。
AI竞争正从“大脑对决”转向“身体格斗”——模型负责思考,Harness负责将思考转化为可靠的行动。
04 CPU正在成为核心约束:算力架构的重心迁移
一个被忽视的变化正在发生。
报告指出,AI智能体重塑了算力负载结构,带动计算架构重心向CPU迁移。
相比传统生成式AI偏向单轮请求与单次生成,智能体系统需要经历规划、检索、工具调用、执行、反馈、迭代等多步骤流程,对系统级调度与控制的要求显著提高。
GPU继续负责token生成与高并行矩阵运算,但任务切分、内存管理、I/O调度、API调用、长上下文状态维护等控制层负载则适合由CPU承载。
TrendForce预测,当前AI数据中心的CPU与GPU配比约为1:4-1:8,在智能体时代,这一比例将演变至1:1-1:2。
更关键的是,CPU正在成为智能体时代算力性能约束的核心瓶颈。根据佐治亚理工学院与英特尔研究,在主流智能体框架任务测试中,CPU侧处理时延占比40%-90%。在Haystack RAG任务中,甚至超过90%。
05 OPC与FDE:AI时代的组织新形态
报告关注了两个新概念:OPC和FDE。
OPC(One Person Company,一人公司) 正从概念探索进入地方政策落地阶段。苏州、北京、上海、深圳、武汉、青岛、成都等地陆续出台专项措施,围绕创业培育、算力资源、应用场景、社区建设和资金支持等方面完善配套政策。
北京、上海、江苏、浙江、广东、四川、湖北等地已形成一批人工智能OPC创业社区,为创业者提供办公载体、算力资源、应用场景、创业服务和生态链接。
FDE(Forward Deployed Engineer,前线部署工程师) 成为智能体时代的复合型岗位。区别于传统研发、售前与实施人员,该岗位深入业务一线,兼具售前、实施、产品经理等岗位能力,承担问题发现、范围界定、方案设计、项目推动、沟通反馈等职能,并对AI业务落地的实际价值负责。
FDE有效弥合大模型实验室能力与企业真实业务场景之间的鸿沟,破解AI“试点容易、落地困难”的行业痛点。
06 物理AI:世界模型与物理实体的深度融合
报告用专章分析了物理AI的进展。
物理AI(Physical AI)作为世界模型与物理实体深度融合的产物,结合传感器、环境感知、人工智能等技术手段,具有“感知—理解—推理—决策—行动”闭环能力的智能系统。
从体系构成来看,物理AI涵盖世界模型与物理实体两大维度。世界模型维度,物理AI基于不同的模态,形成纯视觉、纯语言世界模型等;物理实体维度,物理AI以实体设备为载体落地到真实场景,主要包含人形机器人、工业机器人、服务机器人等物理形态。
李飞飞指出,世界模型内核是“智能体-动作-状态-观测”的交互闭环。世界模型可被划分为三类功能:渲染器以视觉保真度为核心,输出像素画面;模拟器输出精准的几何与物理状态,是连接渲染与规划的核心枢纽;规划器输出动作决策,是具身智能落地的关键。
目前世界模型仍处于发展早期,三类模型是同一底层认知的三种投射形式,未来将逐步融合,向统一世界模型演进。
07 太空算力:算力基础设施的终极形态?
报告还关注了一个前沿方向:太空算力。
太空算力是将集合计算资源的大规模算力中心部署在地球轨道、深空等太空环境中,利用太空特有的环境条件(持续光照、极寒真空环境、无大气干扰等)来提供高性能计算服务的新型算力基础设施。
太空算力系统由五大模块构成:星载计算模块提供在轨数据处理与AI计算能力,存储模块实现数据存储与管理,通信模块支撑星间、星地信息交换,能源系统供给运行动力,软件系统与资源调度层协调分布式任务执行。
海外方面,Starcloud发射搭载英伟达H100 GPU的Starcloud-1卫星,完成NanoGPT训练验证;SpaceX布局Starmind太空AI计算平台。
国内方面,国星宇航联合商汤科技共建商汤算力星座,计划2030年建成由千颗级算力卫星组成、总算力超万P的“商汤太空算力星座”;之江实验室联合中科西光航天发射高光谱智算卫星,将AI模型直接部署至空间平台。
08 AI+落地:从办公到工业,从医疗到科研
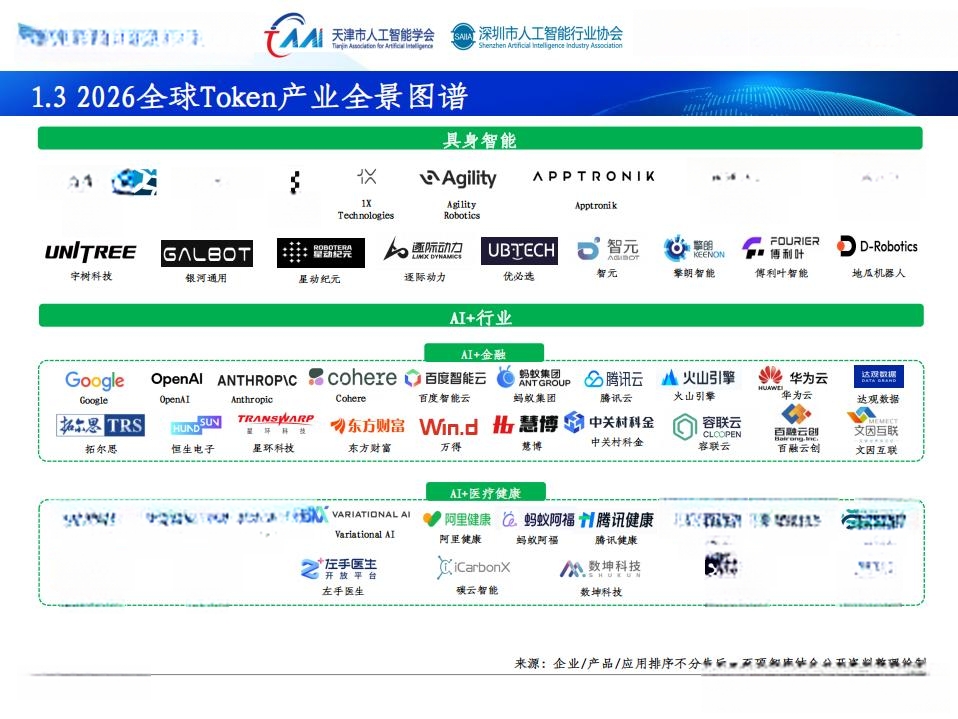
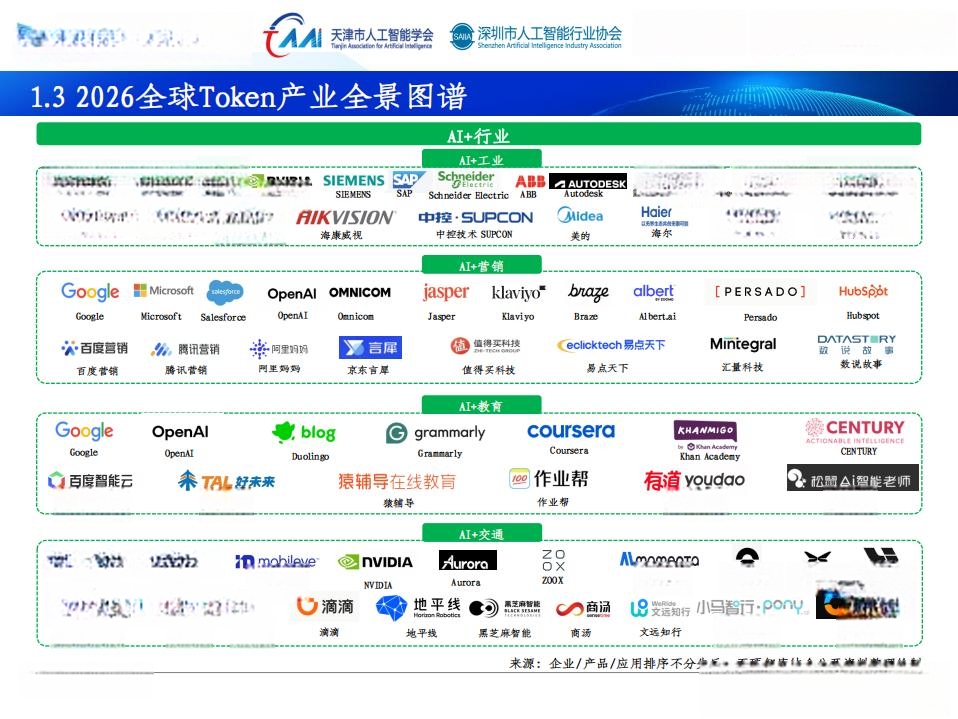
报告最后呈现了AI在多个行业的落地实践。
AI+办公:腾讯WorkBuddy、字节豆包工作模式、阿里千问办公、百度DuMate、金山WPS AI,推动办公生产力升级。
AI+工业:西门子构建“平台-工程-物理-副驾驶”四层智能体矩阵;施耐德电气推出四大智能体;创新奇智以AlInnoGC工业大模型为底座构建三层矩阵。
AI+医疗:百川智能M4打造覆盖全病程管理的AI家庭医生;阿福APP、AI分身助手、AI医学助手打通线上咨询和线下就诊环节。
AI+科研:AlphaFold 3实现从“预测单条蛋白质结构”到“统一建模多种生物分子相互作用”的跨越;MatterGen基于扩散模型生成无机材料;EarthGPT面向遥感领域实现多传感器图像统一处理。
AI+数学:OpenAI使用约1万个并发协作的AI Agent,仅耗时88个小时,攻克了七大千禧年难题之一的纳维-斯托克斯方程存在性与光滑性问题。
结语
报告用一组数据概括了2026年全球AI的核心变化:
美国七大科技公司市值24.08万亿美元,智能体数量7940万个,Token年消耗量10亿亿,推理算力占比将达80%——这些数字背后,是AI从技术概念走向产业基础设施的系统性重构。
Token经济崛起、智能体爆发、Harness工程成型、物理AI突破、太空算力落地——2026年,AI不再只是“会聊天”,它正在成为驱动全球经济的新引擎。
报告节选