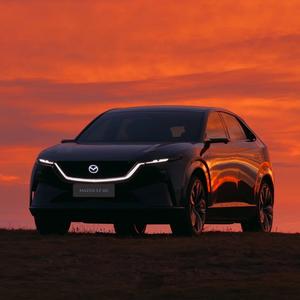
2026年10月12日-10月18日新能源汽车品牌上周订单数据,本周新能源车市呈现出“整体降温,两极分化”的特征。
受国庆假期订单集中释放后的“节后效应”影响,绝大多数品牌出现环比下滑,14个品牌中有11个呈负增长。
各品牌周订单
1. 比亚迪(王朝+海洋):51000辆,环比+2%
· 点评:绝对的市场巨无霸。在整体大盘遇冷的情况下依然能保持微增,基本盘稳如泰山,其庞大的产品矩阵和渠道优势无可撼动。
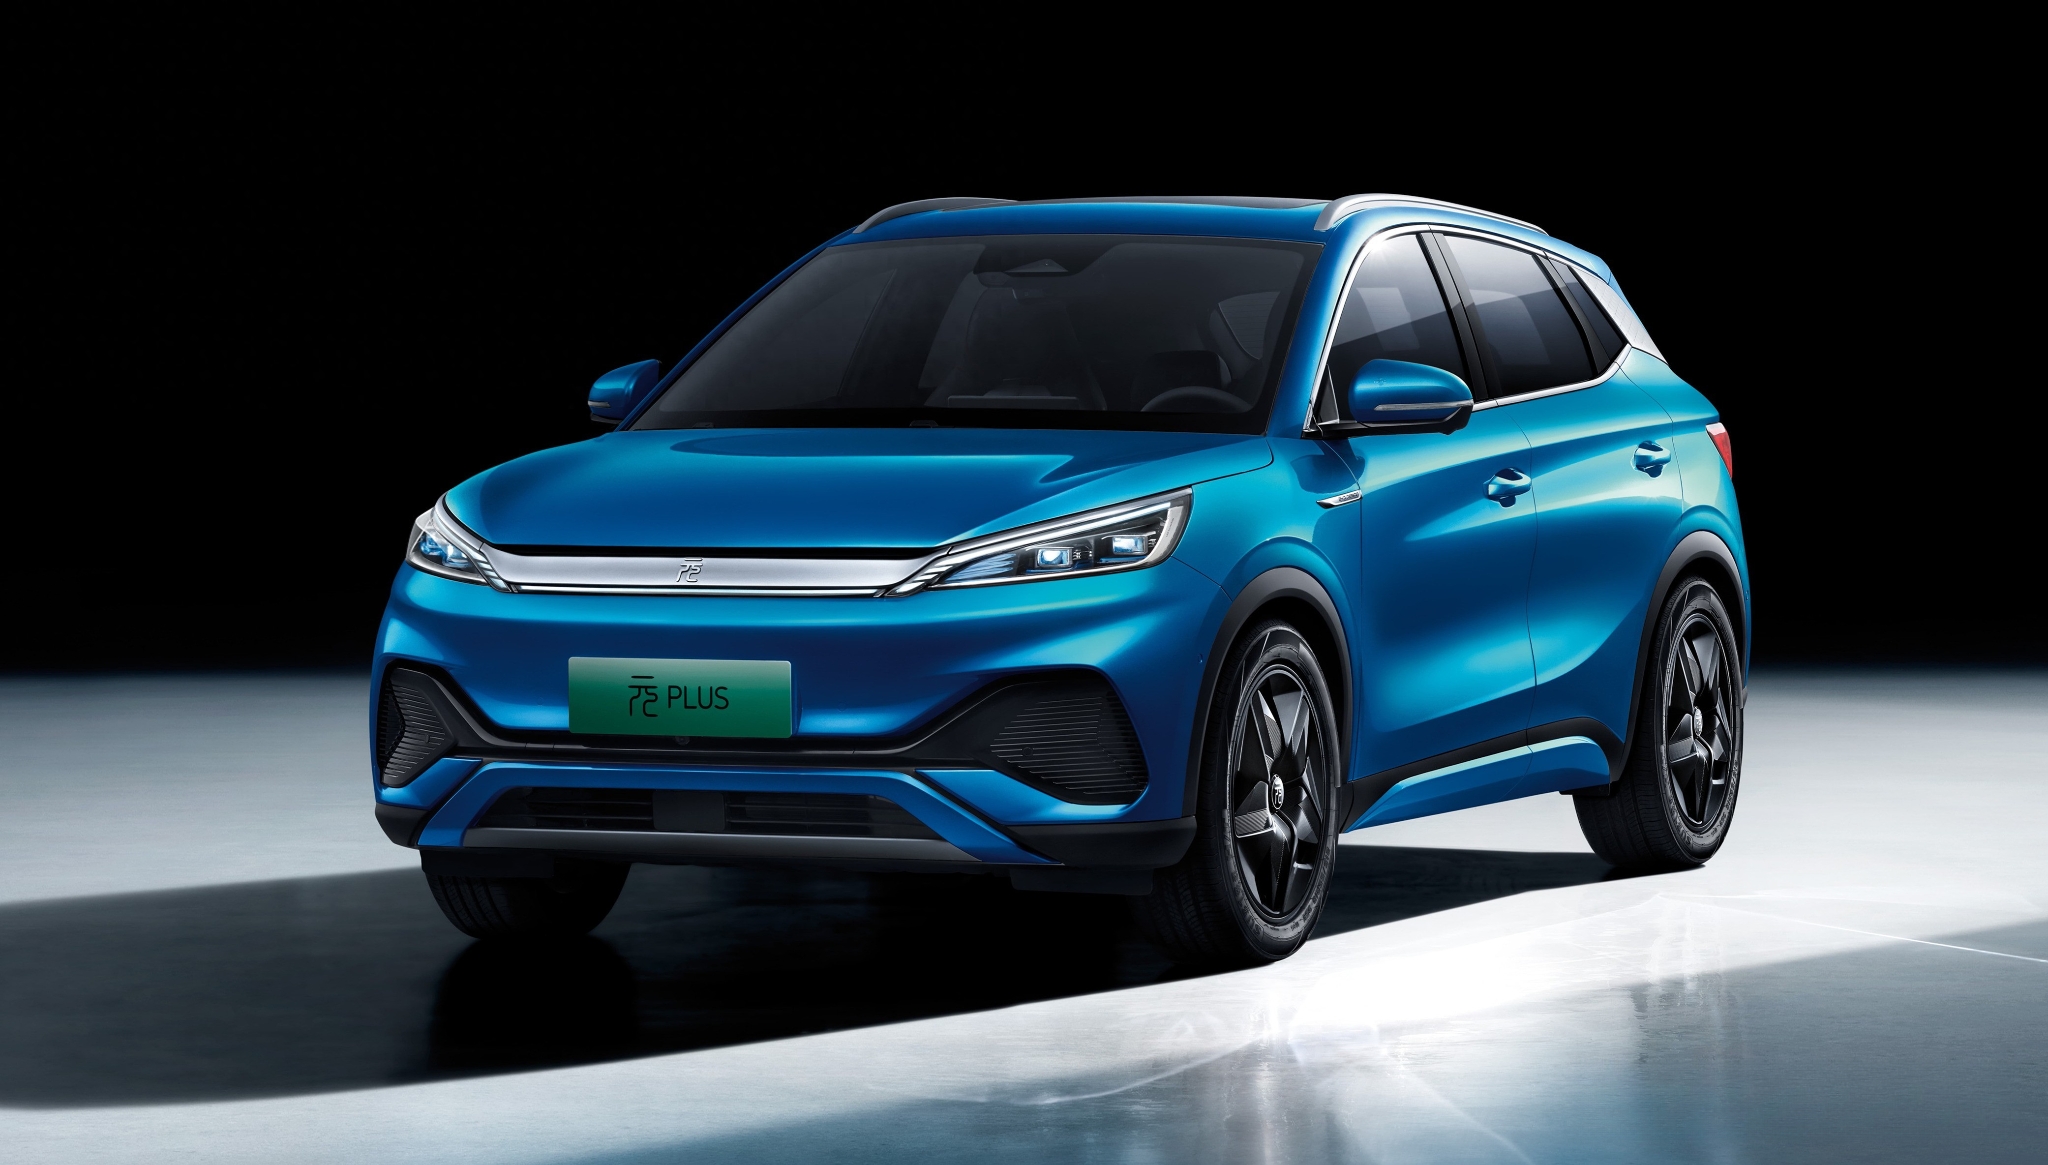
比亚迪元plus
2. 银河:18400辆,环比-48%
· 点评:虽然环比腰斩(大概率因前一周冲刺导致基数过高),但绝对量依然稳居第二,说明吉利在新能源主流市场的布局已见成效,但订单稳定性仍需加强。
3. 零跑:16200辆,环比-11%
· 点评:表现稳健。在“半价理想”的定位下,零跑抗跌能力较强,稳居新势力前列,主打性价比的策略在当前消费降级环境下非常吃香。
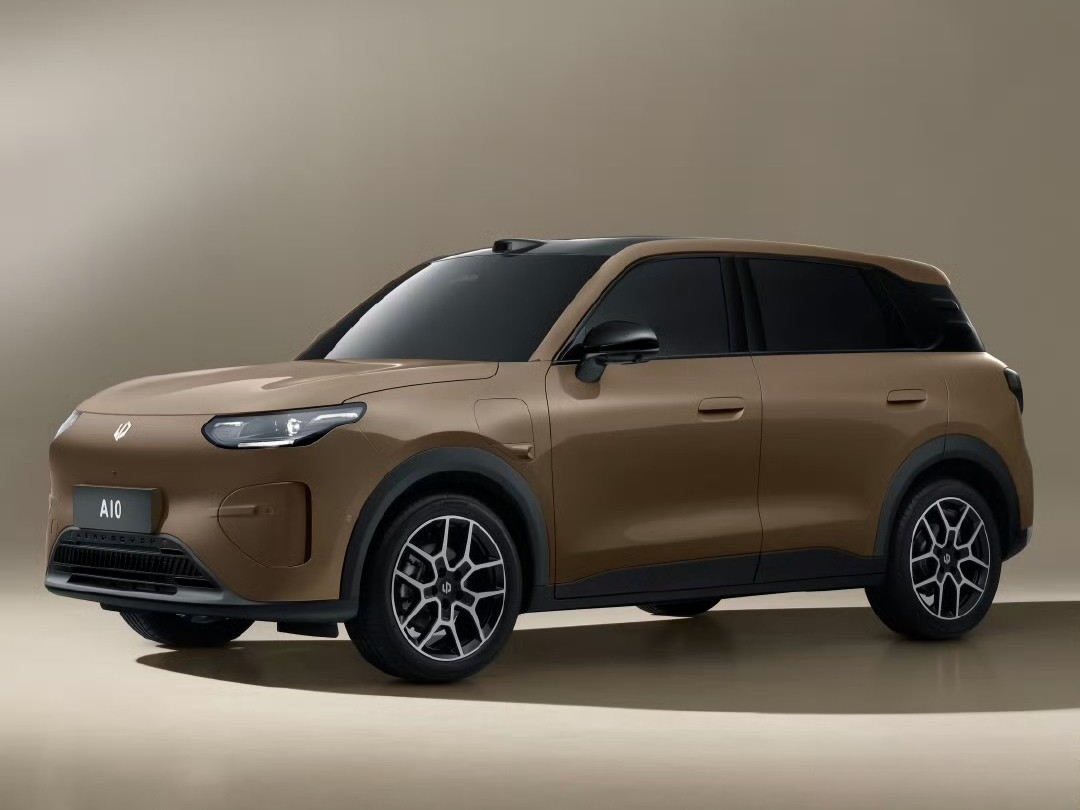
零跑A10
4. 启源:15500辆,环比+28%
· 点评:本周最大黑马。在普遍下跌的环境下逆势大涨,说明长安启源近期的产品策略或终端促销成效显著,正在快速抢占主流家轿市场。
5. 小米:8350辆,环比-41%
· 点评:环比跌幅较大,属节后正常回落,但单周8000+的订单量对于一个仅有一款(或少数几款)车型的品牌来说依然极为恐怖,雷军的流量与产品力依旧能打。
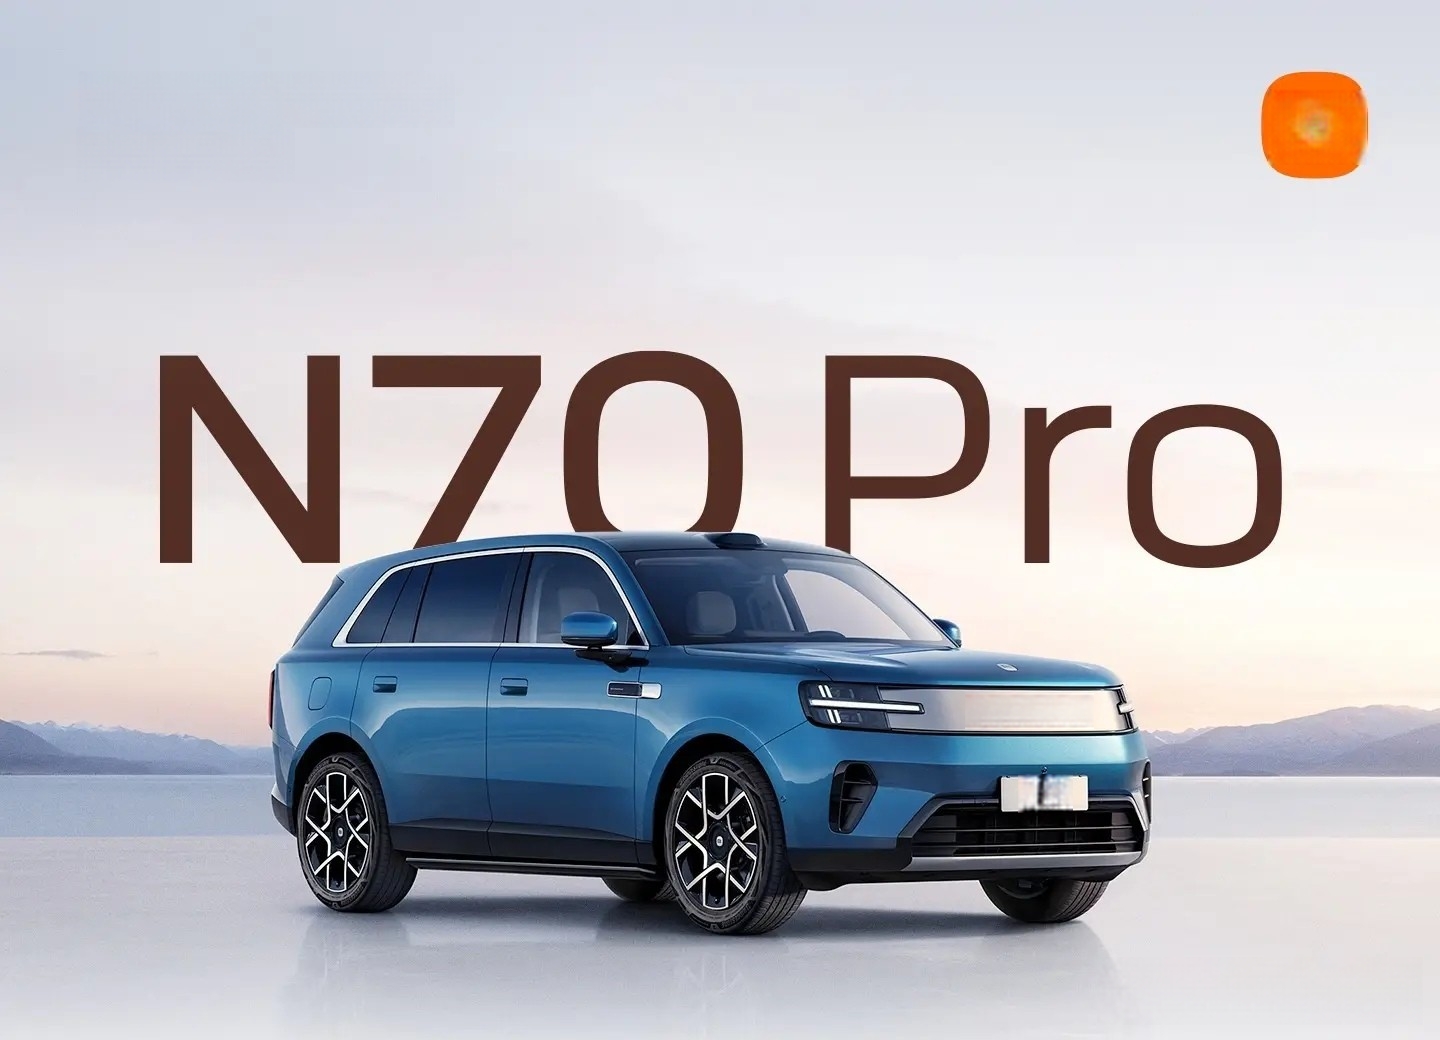
小米澎程N70
6. 特斯拉:8100辆,环比-12%
· 点评:表现中规中矩。Model 3/Y 的产品周期已处于中后期,在国产新势力的围剿下,如果没有新的价格刺激或FSD落地利好,订单将趋于平稳。
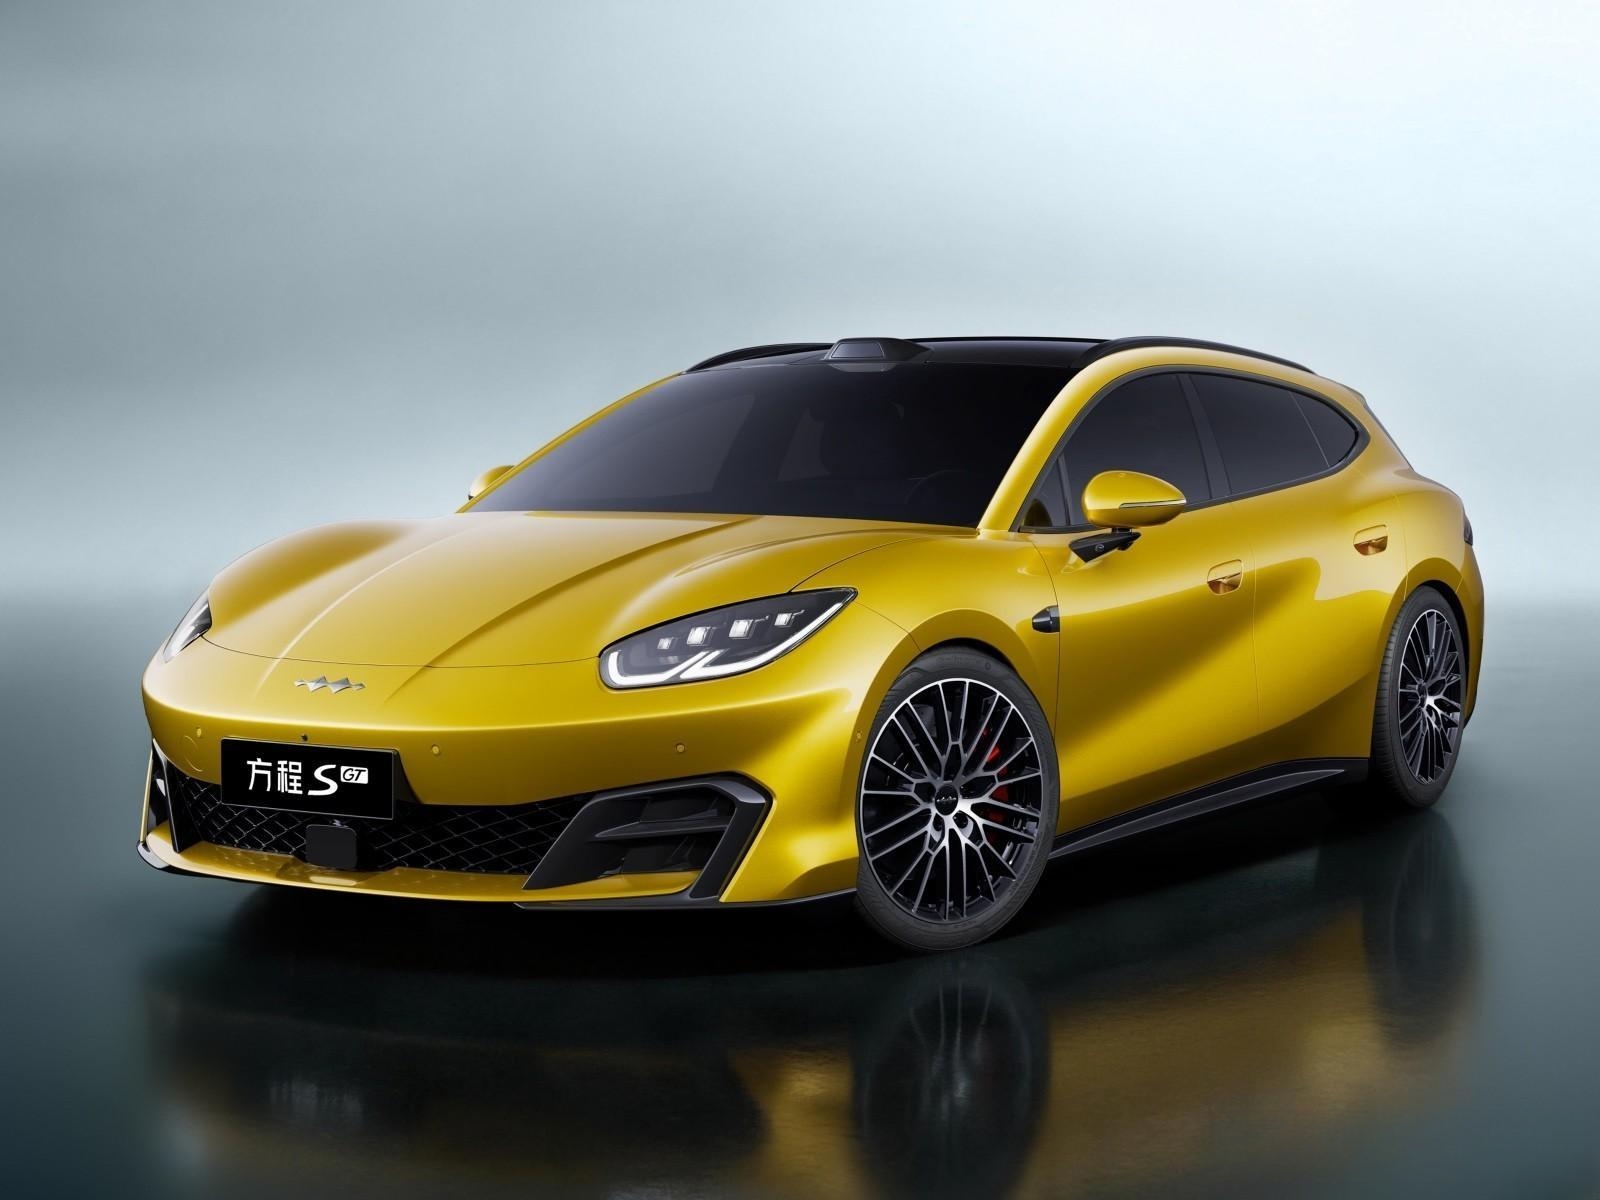
7. 方程豹:7300辆,环比+12%
· 点评:降价效应显现。方程豹近期调整价格后性价比凸显,成功在硬派越野和个性化市场切走了一块蛋糕,实现逆势增长。
方程S
8. 蔚来(集团):7100辆,环比-3%
· 点评:极其抗跌。在纯电高端市场保持了极稳的态势,乐道品牌的加入(若已计入集团)为其提供了新的增量支撑。
9. 小鹏:6300辆,环比-8%
· 点评:稳中有降。MONA M03 带来的泼天流量正在逐渐转化为常态化订单,小鹏正处于产品换代的过渡期,等待P7+的进一步发力。
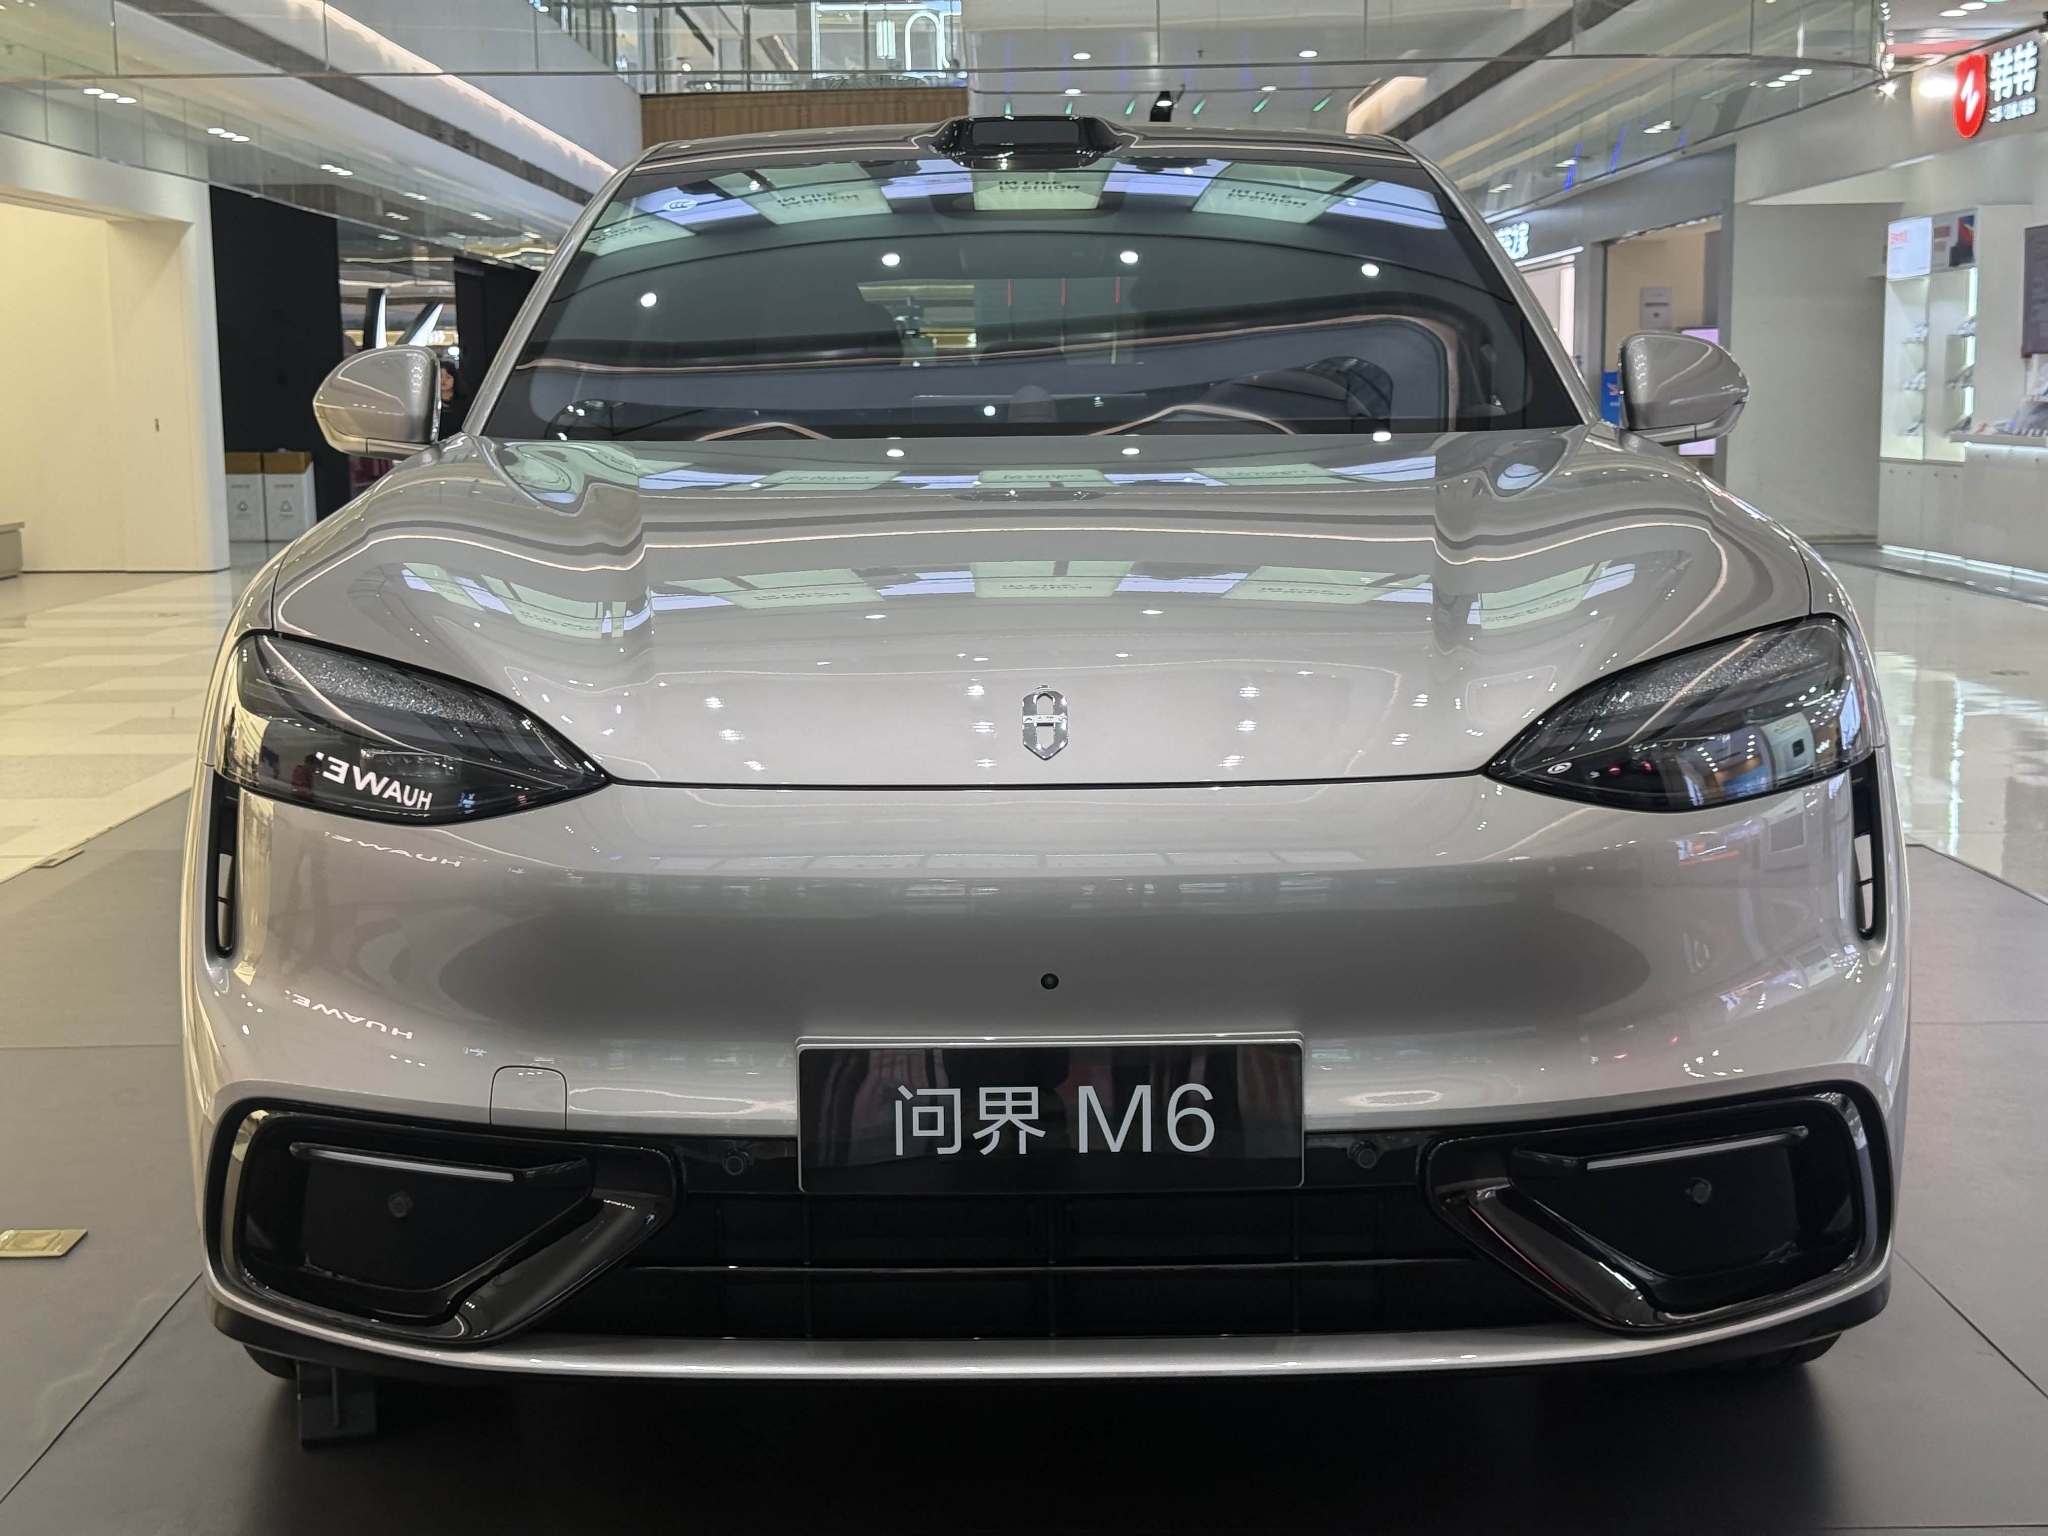
10. 鸿蒙智行(五界):6150辆,环比-13%
· 点评:问界等车型的常态表现。虽然环比下滑,但作为高端品牌,单周6000+的订单依然非常稳健。后续需关注智界、享界等新成员的交付爬坡。
问界M6
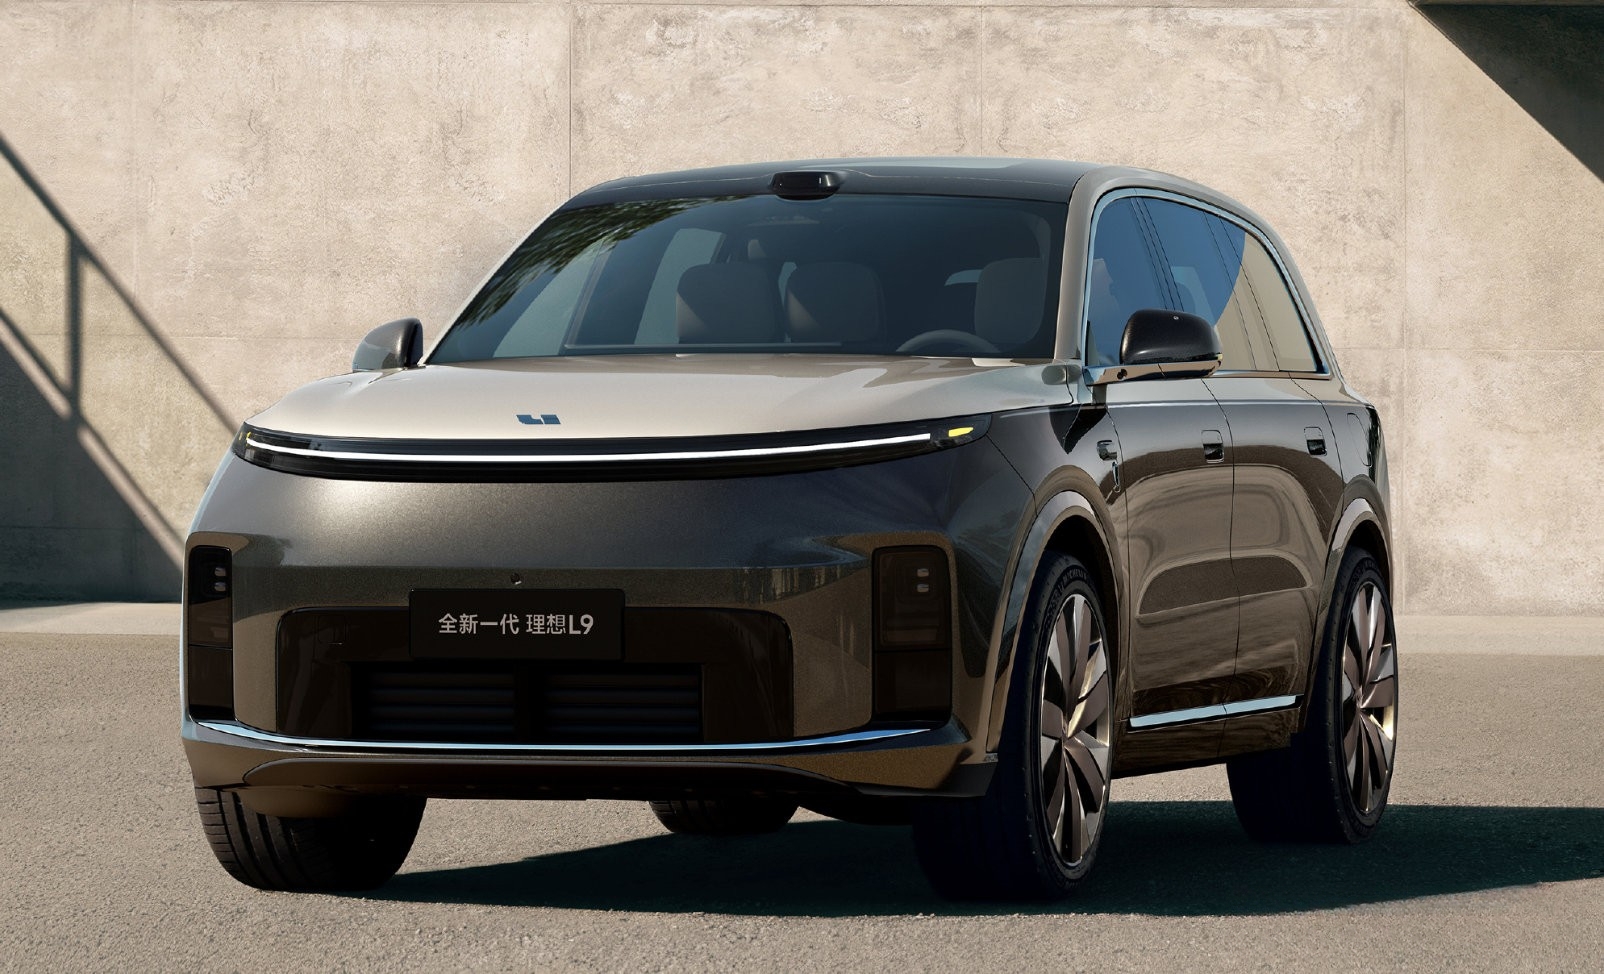
11. 理想:4900辆,环比-15%
· 点评:跌破5000大关,对于理想来说是个危险的信号。L系列面临的竞品围剿极其严重,且纯电MEGA未达预期,急需新的爆款或价格调整来提振。
理想L9
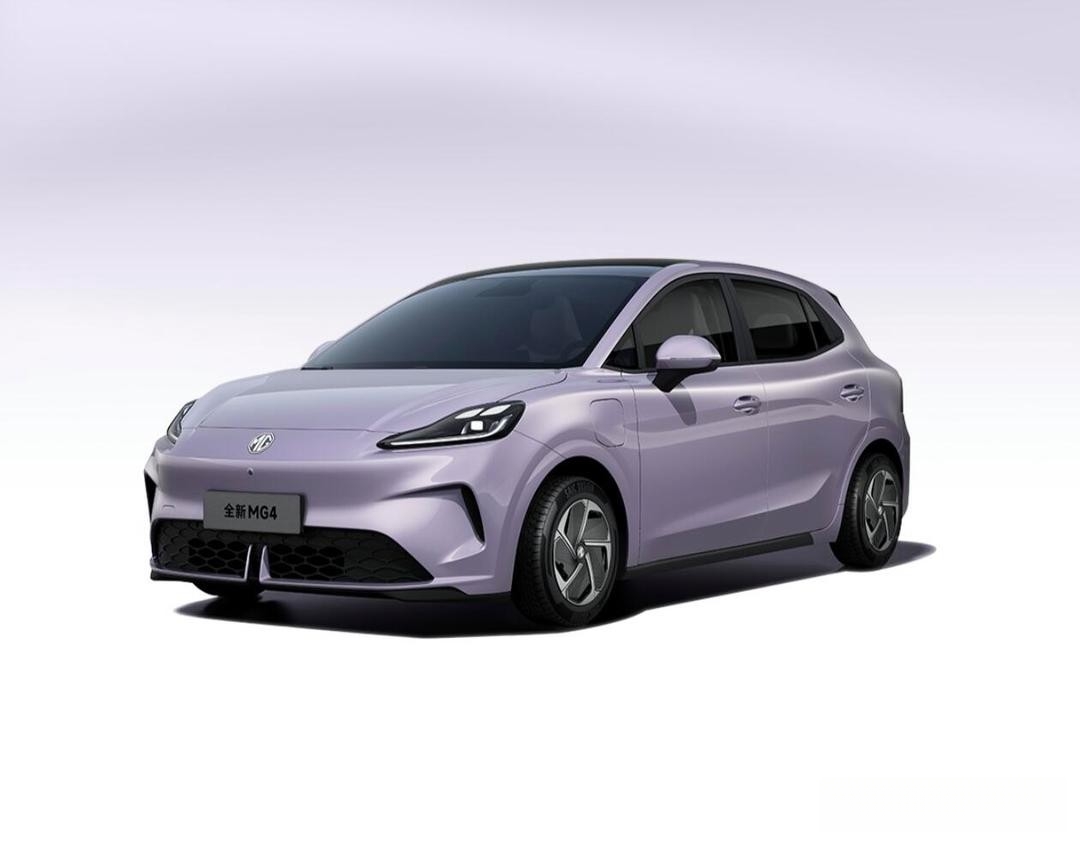
12. 名爵:4550辆,环比-19%
· 点评:受限于海外市场波动或国内产品周期,表现略显平淡,需要加速新能源转型。
13. 极氪:4300辆,环比-24%
· 点评:跌幅明显。极氪7X上市初期的红利期可能正在过去,加之极氪频繁的改款换代对老车主情绪有一定影响,处于阵痛期。
14. 极狐:4200辆,环比-18%
· 点评:近期凭借阿尔法T5/S5有所起量,但品牌声量和渠道仍受限,订单容易出现大幅波动。
名爵MG4
市场格局
1. “迪王”领跑,多品牌矩阵发力
比亚迪(王朝+海洋+方程豹+腾势等)不仅在基本盘上稳如磐石,其子品牌矩阵也全面开花。单周超5万的订单量证明,在10-30万的主流新能源市场,比亚迪的护城河依然极深。
2. 新势力梯队分化加剧
· 零跑凭借极致性价比稳坐头把交椅;小米依靠强大的品牌势能,即便下跌也稳居高位。理想跌破5000,蔚来、小鹏维持基本盘,极氪遭遇回调。“蔚小理”等初代新势力正面承压。
3. 节后效应明显,短期波动不改长期趋势
除极少数品牌外,本周出现大面积环比下滑(多为10%-40%),这主要是由于国庆长假期间的订单提前透支所致。后续市场将回归常态化比拼,产能交付能力、智驾落地进度(如端到端)以及年底的促销政策,将成为下一阶段决定排名座次的核心胜负手。