同样是美国来的快餐巨头,肯德基和麦当劳在中国走出了两条完全不同的路。简单来说,肯德基更像一个“中国通”,而麦当劳则像一个后知后觉的“世界公民”。这导致了一个非常有趣的结果:在全球市场,麦当劳是当之无愧的霸主;但在中国,肯德基却把麦当劳远远甩在了身后。
快餐双雄的中国成绩单
· 门店数量:截至2025年底,肯德基在中国拥有12,997家门店;麦当劳约7,740家。
· 门店覆盖率:肯德基覆盖全国超2,500个城镇;麦当劳门店多集中在一二线城市核心地段。
⏳ 决定性差距:先发优势与“三年之痒”
1987年11月12日,肯德基在北京前门开了第一家店。整整三年后,麦当劳才在深圳开了第一家店。这三年,足够肯德基在一线城市核心地段站稳脚跟、与商业地产巨头签下战略协议、在消费者心中建立“洋快餐=肯德基”的认知。麦当劳从一开始就处于追赶者的位置。
本土化对决:谁更懂中国胃
· 决策团队与速度:肯德基中国团队98%是华人,新品审批最快58天;麦当劳新品曾需送美国总部审批,流程长达数月。
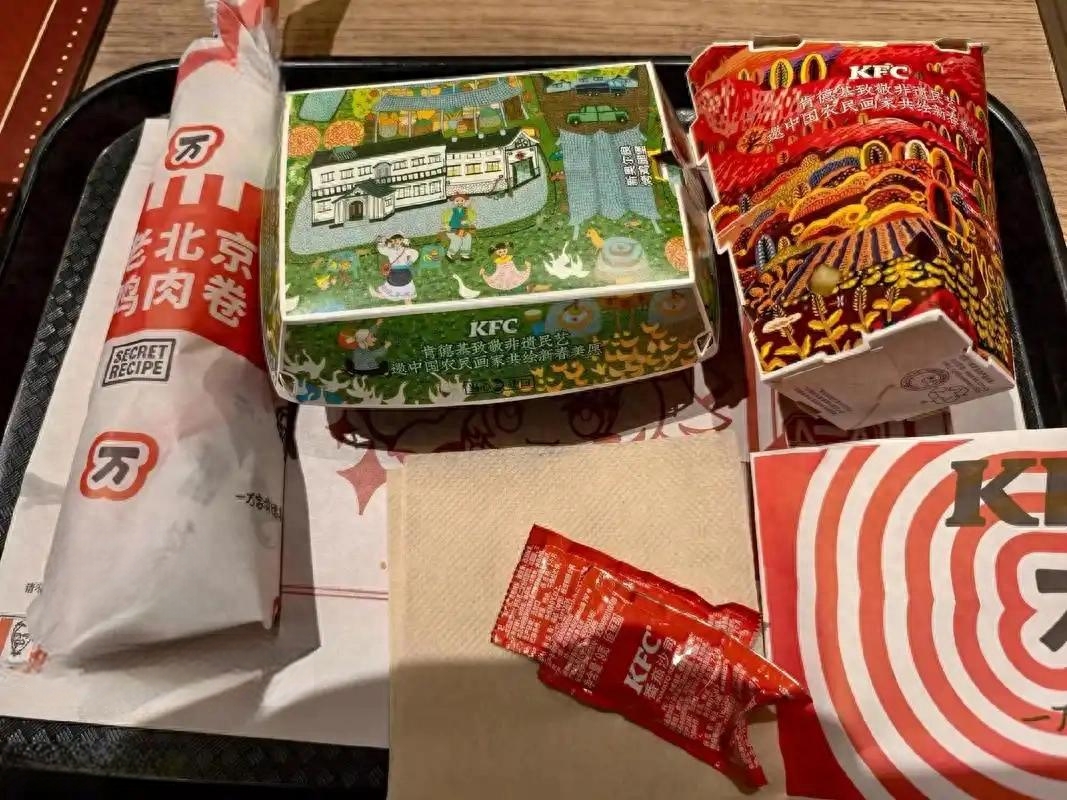
· 菜单创新:肯德基菜单65%的产品专为中国市场定制,每年上新近百种,推出过皮蛋瘦肉粥、安心油条、老北京鸡肉卷、螺蛳粉等;麦当劳也推出了板烧鸡腿堡、川味汉堡、香菜新地等,但新品数量和速度约为肯德基的一半。
供应链与产品:炸鸡 vs 牛肉
供应链是决定两者发展上限的根本因素。肯德基主打鸡肉,中国白羽肉鸡产业成熟,2024年产量达2660万吨。42天就能出栏,供应稳定、成本低。更重要的是,肯德基很早就建立本地供应商网络,形成良性循环。
麦当劳核心产品是牛肉汉堡,但2024年中国牛肉产量779万吨,不足鸡肉三分之一。养殖周期长、成本高,加上其供应链长期与全球伙伴深度绑定,灵活性不足。另一个致命的产品差异是炸鸡:肯德基门店坚持手工裹粉、现炸;麦当劳早期使用预裹粉、中央厨房复热。直到2025年,麦当劳才被迫恢复门店手工裹粉,晚了三十年。
下沉与营销:县城之争与“疯狂星期四”
· 下沉市场:肯德基门店60%-70%在三四线城市及县域;麦当劳长期聚焦一二线,2017年后才开始下沉。
· 营销创新:肯德基创造“疯狂星期四”梗,私域GMV占比达25%;麦当劳有“麦门文学”但缺少同等量级的爆点。
肯德基在中国的成功是先发优势、极致本土化、鸡肉供应链优势与灵活下沉策略共同作用的结果。麦当劳的全球标准化模式本身极其优秀,但在中国这个独特市场,显得有些“水土不服”。与其说是肯德基赢了麦当劳,不如说是“读懂中国”的商业哲学,赢了“全球复制”的工业逻辑。