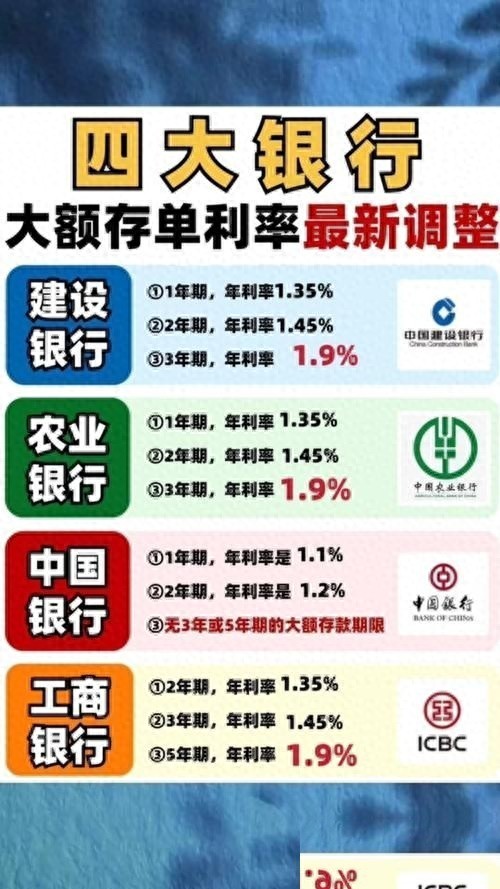
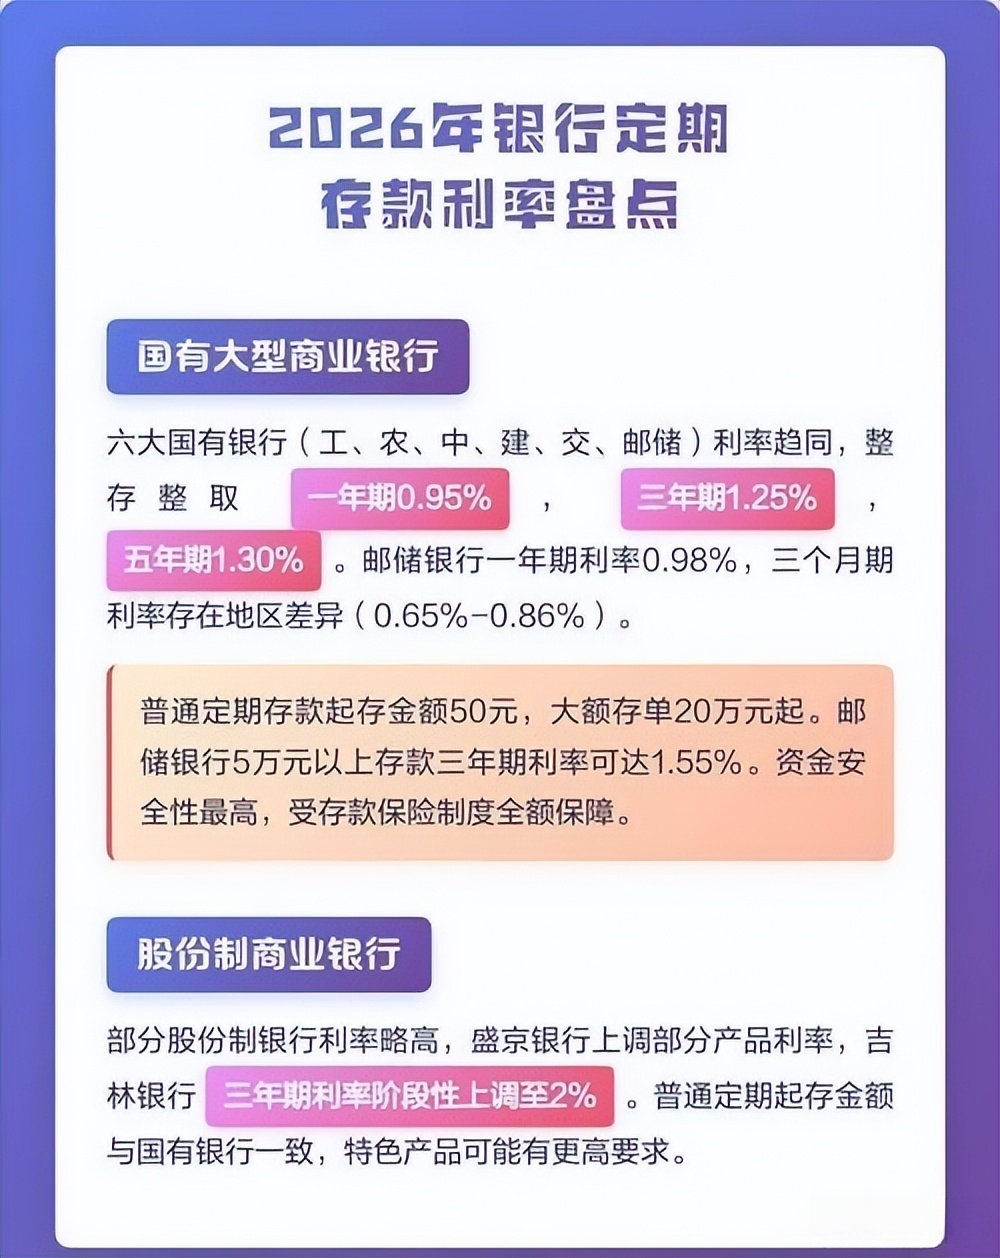
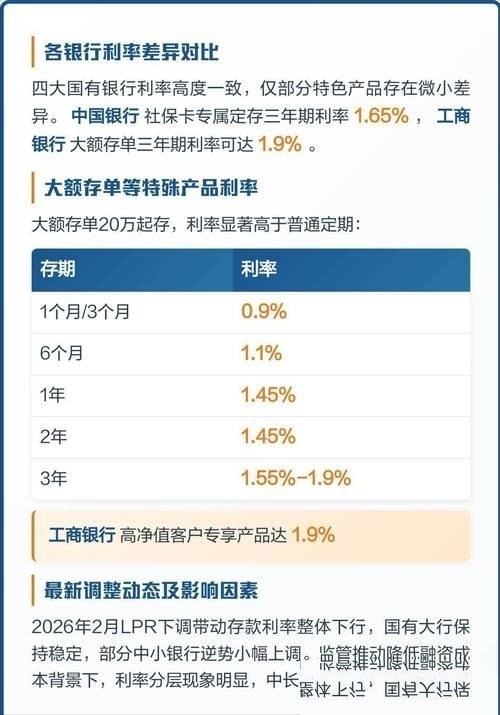
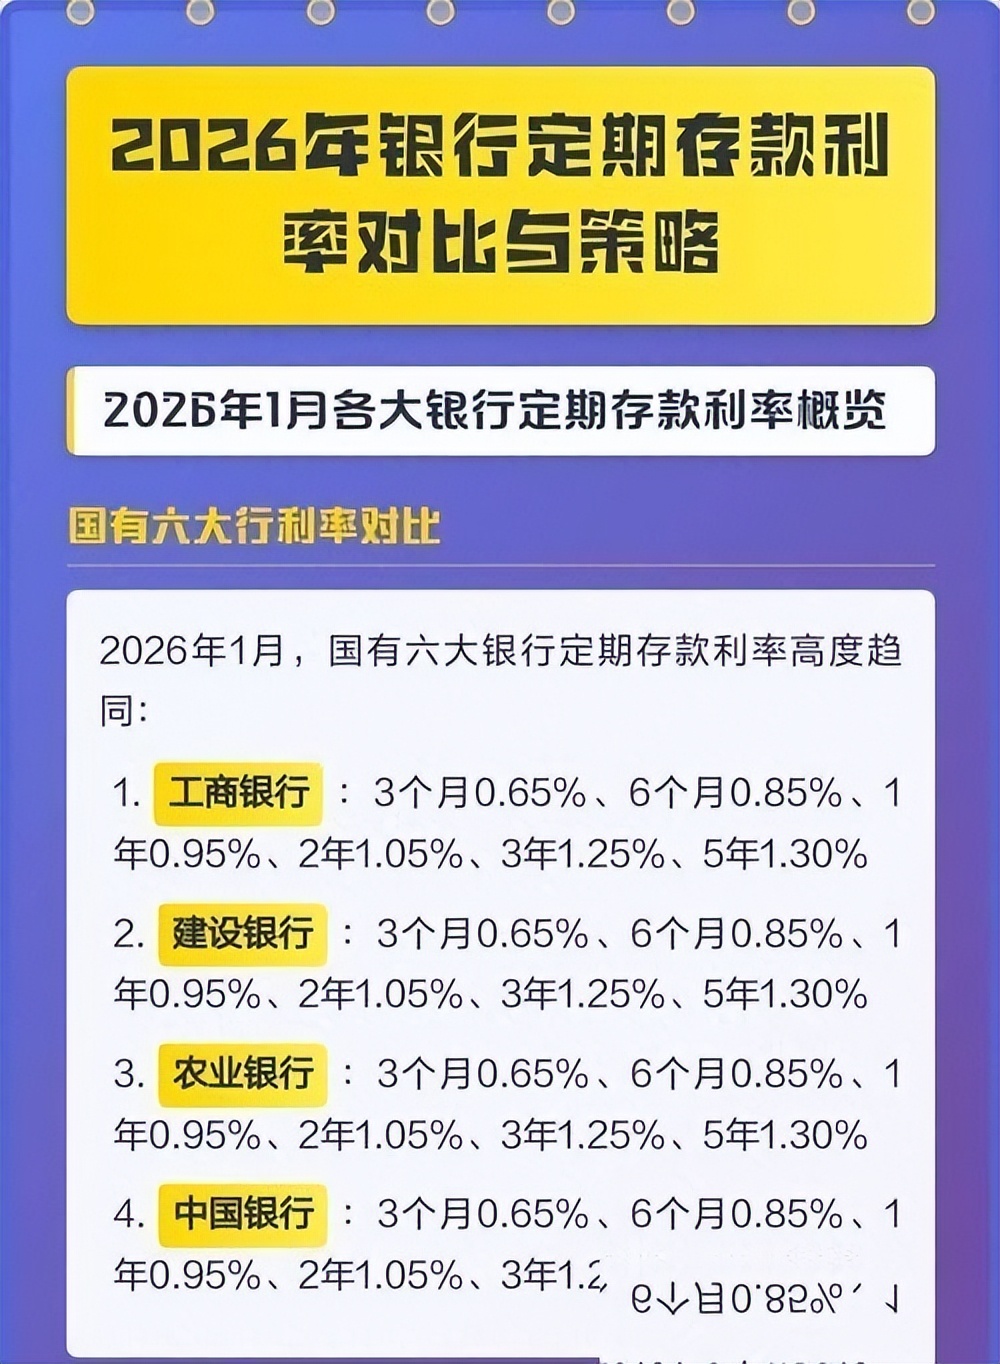
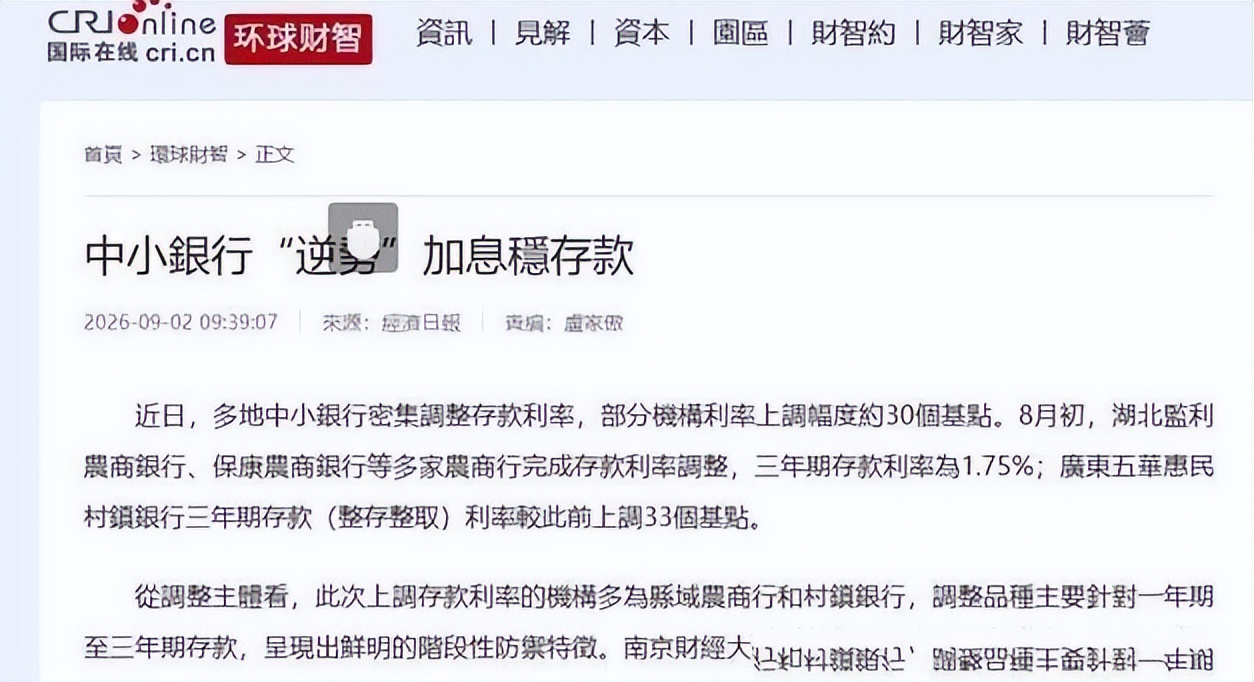
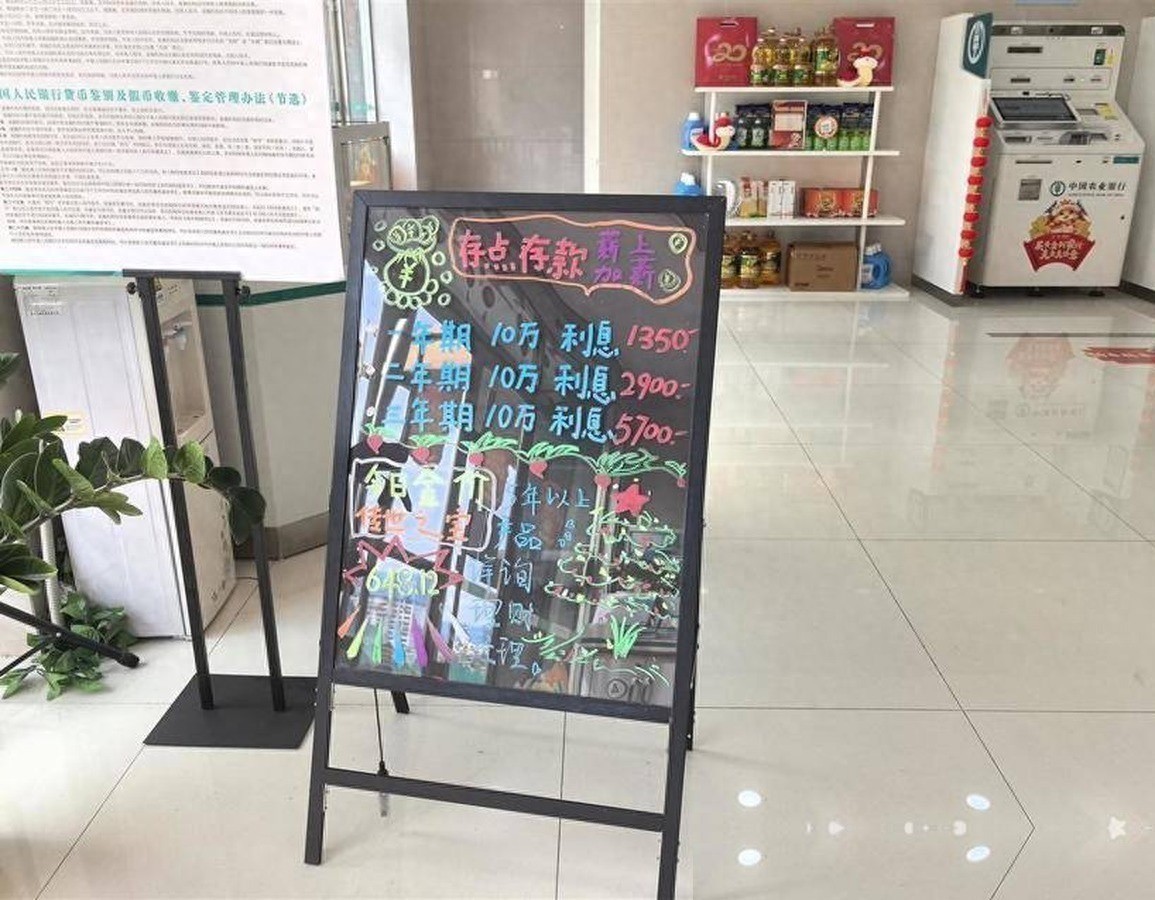
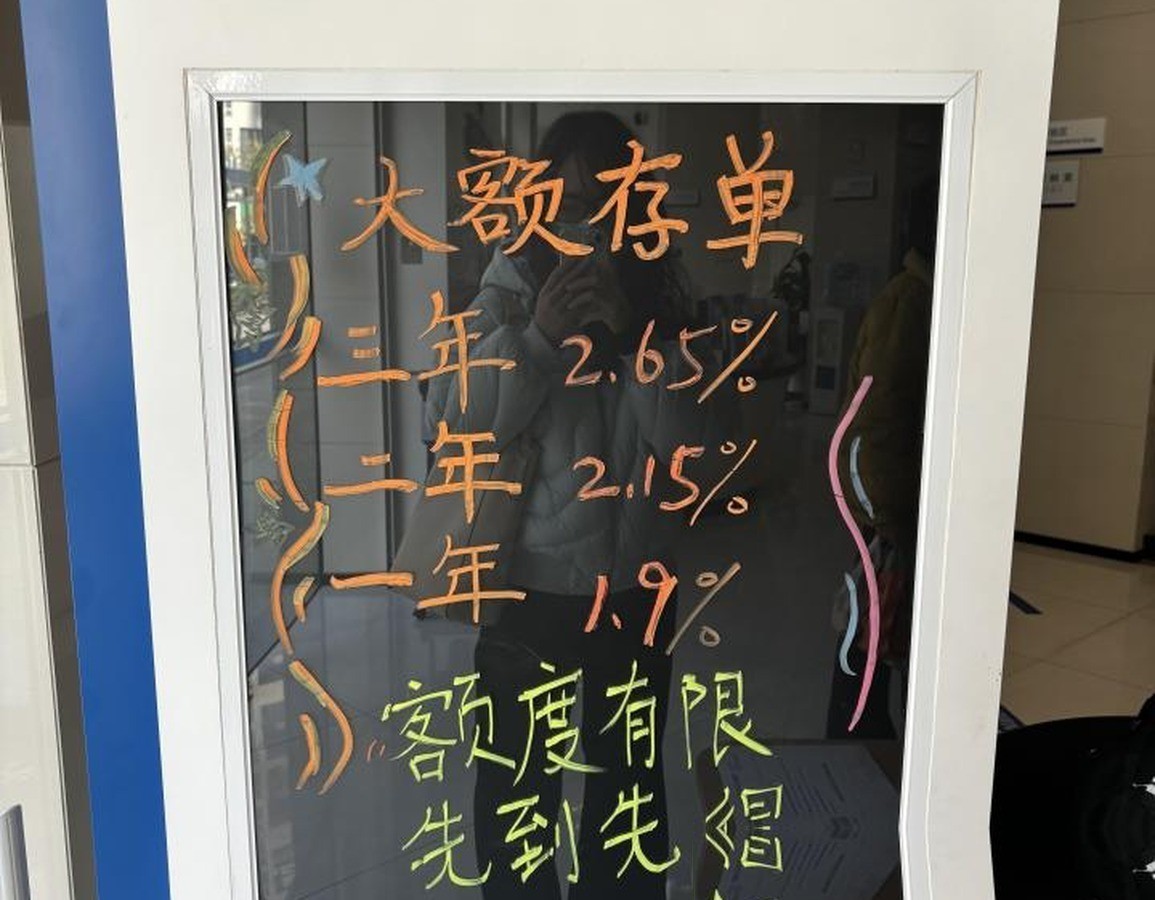
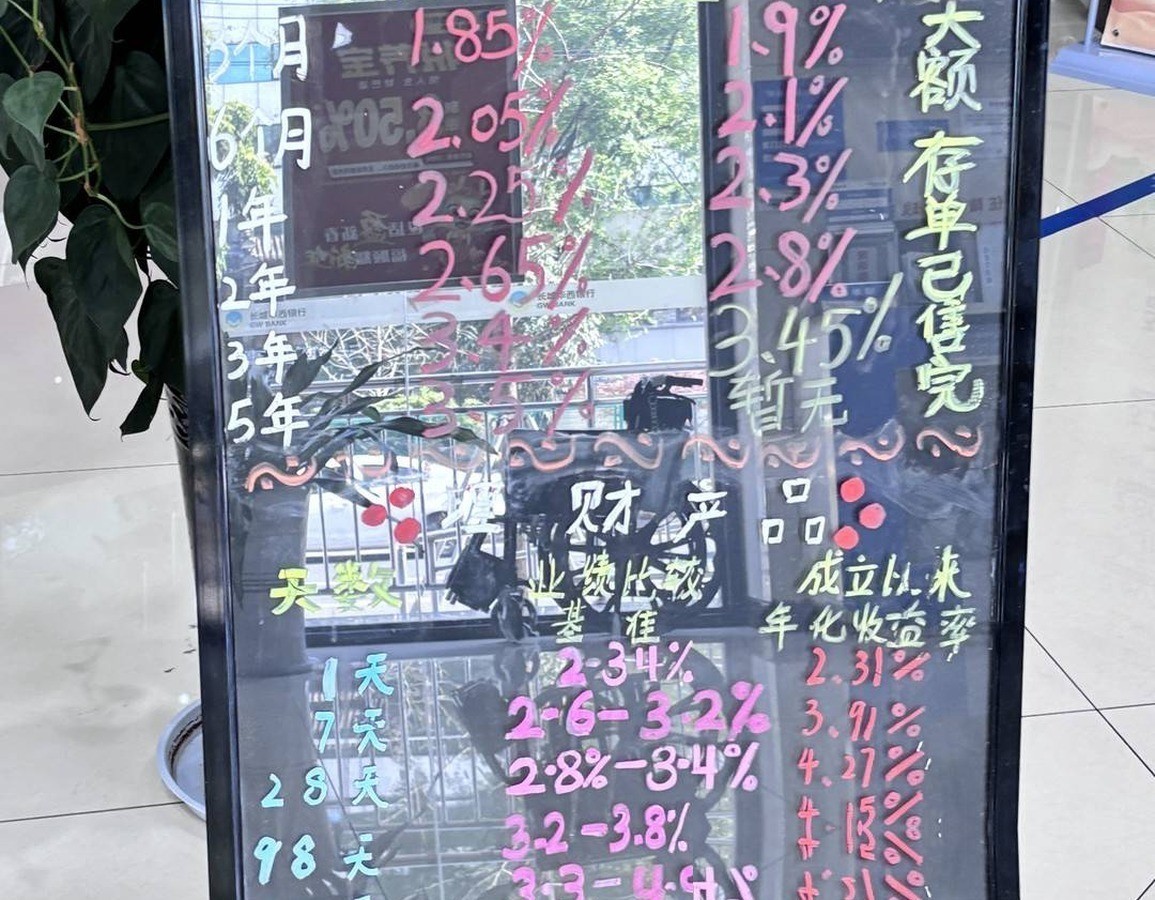
翻开2026年9月的银行存款挂牌表,数字比想象中还要凉。国有六大行的三年期定存已经普遍压到1.2%到1.35%,五年期反而更低,1.15%上下,倒挂已经不是新闻。
股份行档次高一点,1.5%到1.75%;能给到1.9%的,基本只剩下少数农商行和民营银行。四年前那个"三年期3%起步"的世界,像是上辈子的事。
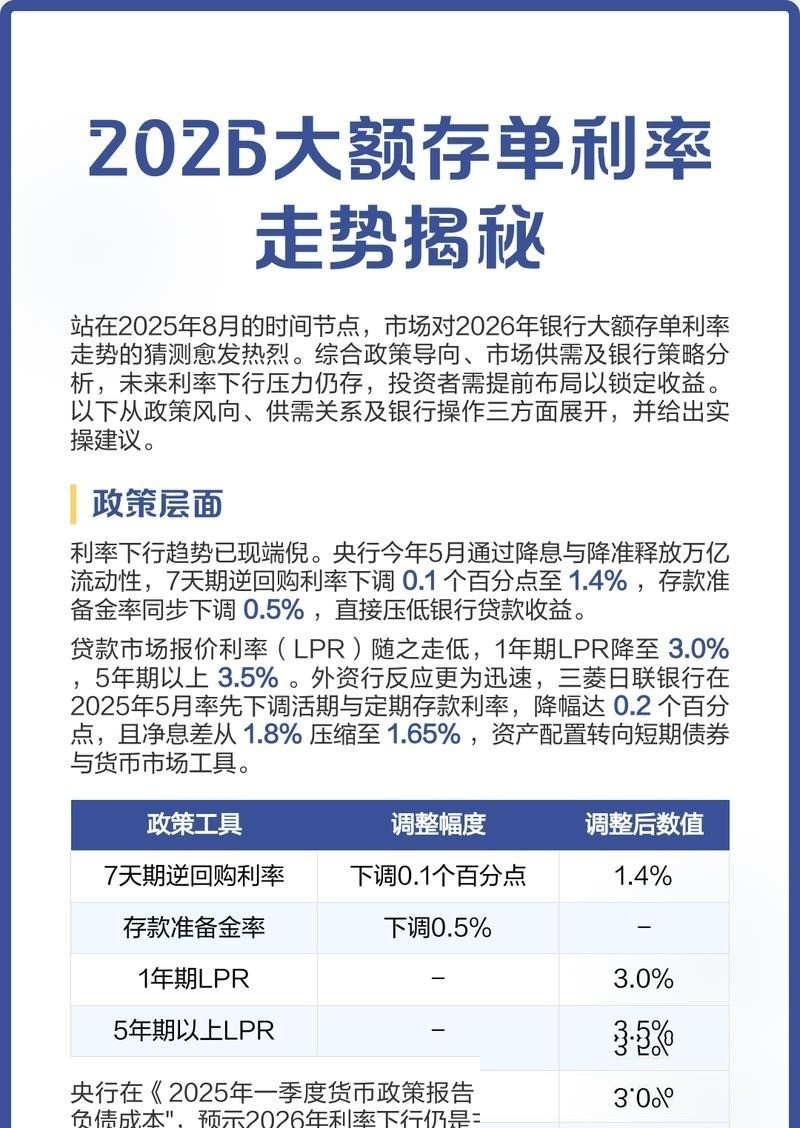
利率之所以掉得这么快,底层逻辑其实很清楚。2025年5月那轮LPR下调之后,1年期锚在3.00%、5年期以上锚在3.50%——到2026年9月已经连续16个月按兵不动。
贷款端一压低,银行净息差被顶到墙角,存款端只能被动跟降。国有大行手握财政存款和企业结算户,根本不缺你那点余粮;中小银行想咬牙给高一点,又被监管窗口指导反复提醒"负债成本要压降"。
两头一夹,存款利率的天花板等于被焊死了。
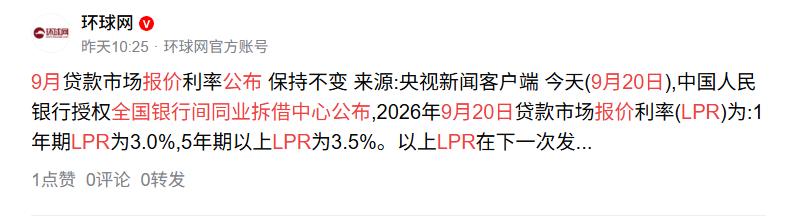
9月20日全国银行间同业拆借中心公布的LPR报价维持不变。
工商银行、建设银行在9月中旬悄悄下调了部分省份分行的三年期挂牌利率,再降5个基点;招商银行"朝招金"通知存款也从0.85%压到0.75%。国家金融监管总局9月15日发布会明确"降低银行负债成本"仍是下阶段重点工作。
与此同时,日本央行同月把政策利率从1.0%抬到1.25%,几家日本银行一年期定存能给到1.5%以上——中日利率走势几十年来第一次这样反着走。国内五年期大额存单大面积断货,不少储户跑到网点被告知"额度早没了、也不打算再放"。
坊间流传的"9月起五大变化"其实是标题党:长期低利率、银行间差异、利率倒挂这三件事从2024年就存在;五年期大额存单是渐进式退场;智能通知存款2023年就被压降过。
焦虑感是被制造出来的,但底层的方向没错——储户的钱袋子确实到了必须重新盘算的时候。那问题就落回到最实际的一句:利息不够花了,钱到底往哪儿摆?
这不是一句"多元配置"能糊弄过去的。
亚洲人的钱都放在哪儿?
有人提到一个反直觉的结论:亚洲家庭配置和欧美是两条路。欧美家庭金融资产里近一半是股票,美国这个数字最新已经到48%,叠加三月的上涨可能突破50%——全球独一份。
反观亚洲,不管中日韩还是印度、中国台湾地区,底层都是"现金+房地产"打底,证券类资产的占比顶多算配角。但亚洲内部又分层。
日本、中国台湾地区因为金融市场成熟得早,普通人对证券类资产接受度高;中国大陆和印度则明显偏爱黄金。印度尤其极端,家庭资产里黄金能占到15%左右,原因很朴素——他们结婚要用大量金饰,黄金在文化和金融两个维度上是双重资产。
中国大陆家庭金融资产里,股票加基金一起不到20%,纯股票投资不到5%,离美国那种"半壁江山"的结构,几乎不可能追上。
韩国、日本、中国台湾地区各是一副什么样子?
韩国的关键词是"极端房地产+一人户+高风险偏好"。到2026年,韩国一人户数量已经稳稳超过千万,占家庭总数四成以上。
年轻人不结婚不生孩子,等于省掉人生最大一笔开支——婚房。省下来的钱一部分躺平,一部分冲进了炒币、炒鞋、炒衍生品。
韩国投资者常年是香港涡轮和杠杆反向ETF的重仓玩家,风格凶悍。
日本走的是完全不同的路。
国民层面全民买彩票(Takara-kuji),便利店、自动贩售机随处可买,年末Jumbo大奖类似咱们春晚抽奖,已经是国民活动。
真正值得留意的是最近这两三年——越来越多的日本普通居民把钱投向海外,主要是标普500。
这背后是"本土权益回报打不过美股"的用脚投票。J-REITs市场也比国内成熟得多,品类丰富度是REITs投资者可以关注的样本。
中国台湾地区的路径最有借鉴意义。它是外向型经济体,资本市场高度集中在电子产业——比如台积电一家公司就占了元大台湾50指数近一半权重。
当地民众经历过高息存款、美元高收益债、高息股三轮生息资产偏好,2018年之后ETF大爆发,和红利策略叠加,形成了独特的"存股文化"。
"存股"到底可不可以抄?
"存"字用得很好——就是拿很长时间不动,吃股息。但要提醒的是,中国台湾地区不少高息ETF为了维持每月分红比例,机制设计上会用本金参与分红。
当地监管和财经博主都反复提示过这种"看似高息、实为返本"的陷阱。中国大陆的红利指数产品目前还没有这类问题,但成分股会自动迭代——比如宁德时代这类过去的成长股,正在慢慢向红利股切换,选ETF比选个股稳妥。
低利率环境下,普通人的五档阶梯
这是整期播客最有实操意义的部分。
把选项分成五档:第一档,现金和存款。
这不是错误选项。日本长期通缩环境下,现金本身就是有效资产——放着不动,购买力反而在增强。
对宏观没判断力的时候,现金是最好的兜底。
第二档,红利策略。从存款跨到权益的第一步跳板。
红利股本质是把股票当"生息资产"——放弃一部分资本利得,专门吃股息。这个范式在日本、中国台湾地区已经跑通了十几二十年。
选红利指数ETF,别选个股。要留意的是,股东回报有分红、回购注销两种形式,美股最近几年回购指数跑赢了纯红利指数,是可以关注的方向。
第三档,QDII海外配置。**额度紧张,买多少算多少。富时全球股票指数里美国占60%左右,欧洲10%-20%,剩下是新兴市场。
全球最好的权益资产集中在美股是事实——欧洲的诺和诺德、罗氏这些头部药企也都在美国上市,你迴避不了这个市场。印度和越南基金常年限购,能买一点算一点。
美债基金今年在腐亏,加息未降息的环境下,价格变动亏损和内在收益率基本抵消,叠加汇率波动,吸引力被压得很低。
第四档,多资产(另类)。包括黄金、原油、REITs、市场中性策略等。黄金在家庭金融资产里占5%到10%比较合理。
这一轮黄金上涨最大的意义不是让谁赚了多少,而是投资者教育——很多人一辈子第一次把黄金ETF加进自选股,这一步比赚不赚钱更重要。
第五档,衍生品。韩国路线,参考意义有限,普通储户直接跳过。
这里有一个和主流认知不太一样的观点:资产配置最核心的功能不是提升收益,而是让你避开单一资产给你带来的最大冲击。
任何一类资产都有阶段性问题——2010年之前房地产是黄金选项,2020年之后就变了;A股经历过5000点也经历过2600点;美股这两年的集中度已经到历史极值。你不做配置,就是把命运绑在一类资产的运气上。
先保命,再增值。至少半年到一年的家庭开支必须放在活期或短期定存里,这块的收益率再低,也是抵御突发风险的最后防线,和利率高低无关。
ETF为什么值得重视?
ETF把"认知到操作"的路径缩短了。你判断某个行业或某类资产要走强,直接买对应指数就行,不用挑基金经理、不用啃财报。
前几年游戏股行情起来,你不必在互娱、深动漫这些个股里跳来跳去,买动漫游戏ETF就完成了表达。这一点在低利率时代尤其关键——普通人的时间和认知成本都是宝贵资源。
二三十岁的年轻人,手头就十几万几十万余钱,别精算比例,把自己的人力资本也算进资产表——努力工作本身就是一种"红利策略",工资就是按月分红的现金流。
年轻阶段最好的投资标的,是让自己更值钱。中年群体面临的是中产跌落焦虑。
低利率叠加中年危机,一旦收入端断裂,财富存量的抗风险能力马上被考验。这时候的关键词是"雅联策略"——你的投资方向要和你的职业方向对冲。
比如在金融行业工作的人,把自己打造成某个细分领域(比如ETF、红利策略)的达人,让人力资本和金融资本形成配合,而不是简单囤钱。
不是标准答案,底层逻辑是分散:40%配置存款、国债、大额存单这类保本资产铺安全垫;30%配置低波动固收+或货币基金,兼顾流动性和小幅增值;20%放权益类,以红利ETF打底,长期定投别追高;10%留给黄金或其他抗通胀工具。
《富爸爸穷爸爸》的作者曾提出一个视角值得琢磨:美国婴儿潮那一代的退休生活可能会出问题,因为家庭资产大部分压在美股上,一旦货币贬值加速,权益类只是纸上财富。这个警示对亚洲储户同样成立——在低利率周期里,笨钱往往比聪明钱活得久。
最后一句总结:利率跌到1%的时代不可怕,可怕的是你还用5%时代的思维去理财。万事不决资产配置,资产配置不决先想想你人力资本的对冲策略。
低利率的日子2到3年打底,做好心理准备,比追某一波热点重要得多。